Обычно в эмиссионных документах прописываются условия, при нарушении которых держатели могут иметь право на досрочное погашение облигаций – это называется ковенантом. Однако, «могут требовать», это не значит обязательство к исполнению, это лишь право. На практике эта процедура достаточно сложная и реализуется очень долго и через суд. Технический дефолт может теоретически (я не говорю, что это 100% вероятность) спровоцировать кросс-дефолт, т.е. когда технический дефолт по определенным выпускам тянет на себя весь долг эмитента, в данном случае внешний долг РФ, если форсмажор не будет учтен, как весомое обстоятельство, препятствующее обслуживанию долга.
Здесь просматриваются признаки манипуляции: рейтинговые агентства опустили рейтинги России до преддефолта и даже «дефолт неизбежен», клиринговые структуры и регуляторы сопротивляются до последнего, отказывая от содействия в обслуживании долга, а СМИ оказывают давление на Россию через якобы свершившиеся факт дефолта.
Хотя, во-первых, Россия не отказывается платить и во-вторых, располагает всеми ресурсами, чтобы произвести платежи, отсюда нет мотивов для такого давления на внешний долг.
Более того, есть сообщения, что американские бангстеры Goldman Sachs и Morgan Stanley подбирают евробонды по 20-30% от номинала.
Допускаю, что весь этот цирк имеет чисто шкурные интересы, помимо политических. Они могут использовать ковенант, чтобы спровоцировать кросс-дефолт для реализации залоговых требований и условий. Весьма вероятно, что внешний валютный долг России обеспечен ЗВР. Формальная заморозка позволит создать условия под «легальную» экспроприацию ЗВР. Это можно допустить, учитывая стремление Минфина РФ заплатить почти «любой ценой», даже в тех гангстерных условиях отмены всех правил и ограничений, которые действуют с конца февраля, когда можно блокировать и забирать у соседа все, что хочешь))
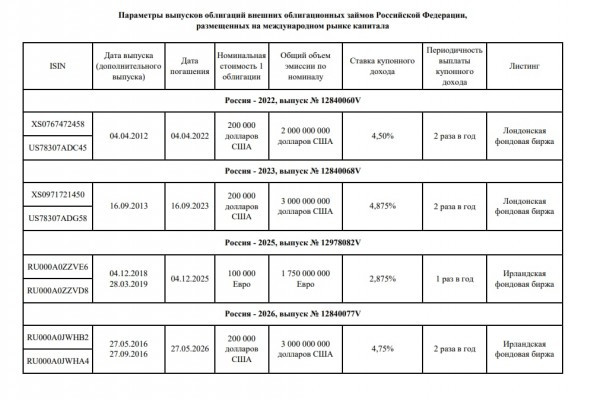
Внешний государственный долг России 59.5 млрд долл, однако 18.7 млрд из этой суммы это госгарантии РФ в иностранной валюте, 1.7 млрд задолженность перед различными иностранными кредиторами, а 38.9 млрд – это непосредственно задолженность по внешним облигационным займам. Именно эта сумма ключевая и вокруг 40 млрд будет раскручиваться тема суверенного дефолта по политическим мотивам. График погашений номинала представлен в таблице.
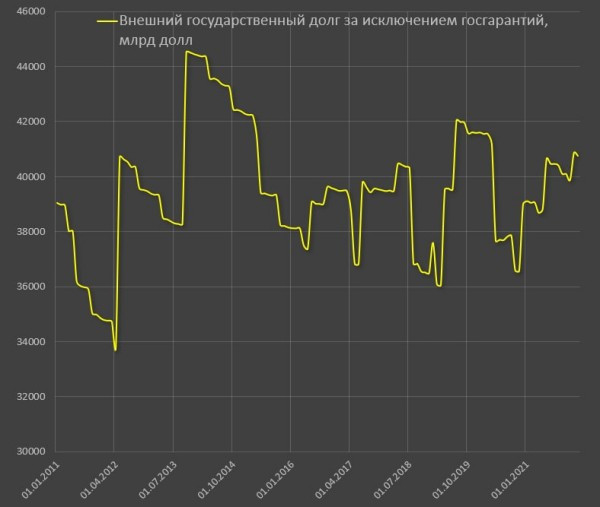
Внешний государственный долг России практически не меняется за 10 лет, балансируя около 40 млрд долл, займы проводились исключительно в долларах и евро. Почти все кредиторы из стран G7.
Сегодня, 16 марта Минфину предстоит погасить купоны на 117 млн долл, а 4 апреля номинал на 2 млрд долл. Если западные инвесторы не примут условия Минфина России по выплате купона, то 15 апреля будет технический дефолт, а 4 мая "полный" дефолт.
По поводу рублевого долга и ОФЗ. Согласно валютному срезу по международной инвестиционной позиции (данные только на конец 3 кв 2021), нерезидентам принадлежит 89 млрд долларов, что эквивалентно 6.4-6.5 трлн руб по актуальному курсу на тот момент и около 3.4 трлн в тот момент сидело в ОФЗ. 4.1 трлн руб распределено в портфельных инвестициях - в них же включены ОФЗ, т.е. на корпоративные рублевые облигации публичных компаний было сосредоточено не более 700 млрд руб. Плюс еще 2.2 трлн в прямых инвестициях, из которых 2/3 является кросс-финансированием российских структур в офшорах, т.е. реальная долговая позиция иностранцев в России была 3.3 трлн в ОФЗ на 1 октября 2021 и 1.4 трлн в корпоративных облигациях (рублевых).
За это время к февралю 2022 иностранцы сбросили около 500 млрд ОФЗ, так что остается около 2.8 трлн.
Из этих 2.8 трлн около 90-93% принадлежит тем, кто функционирует в рамках парадигмы рейтинговых агентства и инвестиционных протоколов. Так что при открытии рынков иностранцы вынуждены будут сбрасывать долговые ценные бумаги.
Многие профучастники российского фондового рынка – брокеры, банки, инвестфонды используют ОФЗ и российские IG корпоративные бумаги, как обеспечение, в том числе по позициям на российском рынке акций. Рост ставок, обвал ОФЗ из-за снижения рейтинга и роста CDS, плюс если еще наложится фактор технического дефолта, — вот все это спровоцирует обвал долгового рынка. А вместе с обвалом ОФЗ и корпоративных бондов маржин коллы по рынку акций и не у физиков, а у банков и дилеров. И здесь уже задача регулятора как-то компенсировать. А кто у нас основной держатель ОФЗ? Российские банки.
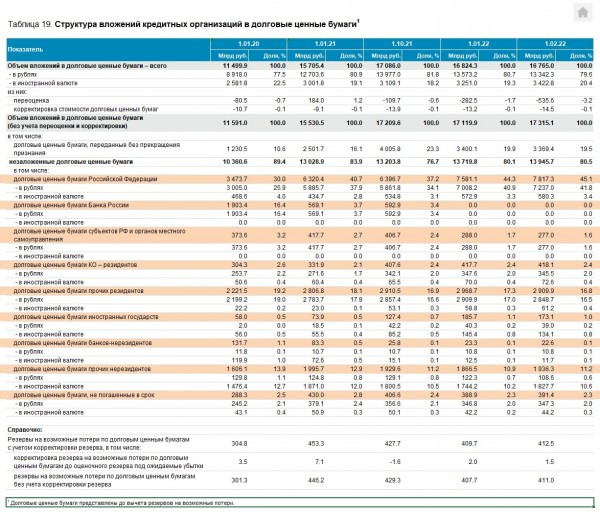
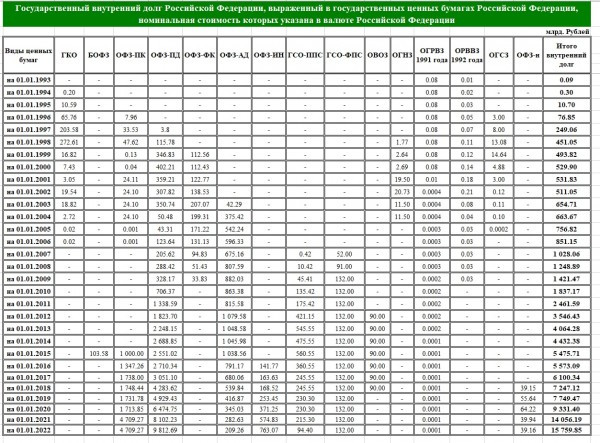
Государственный внутренний долг Российской Федерации, выраженный в государственных ценных бумагах составляет 15.8 трлн. Из явно объявленных: на 1 февраля около 2.9 трлн иностранцы, 500 млрд физлица, 7.2 трлн российские банки. Крупнейшим держателем ОФЗ являются российские банки.
Ну а пока следим за 16 марта и 4 апреля.
Источник