Падение активов, связанных с технологиями ИИ началось на фоне, как интерпретировал это рынок, слабых отчетов компаний – лидеров отрасли. Однако отчеты не были так плохи – были завышены ожидания рынка.
Потому падение в эти дни акций, например, акций Alphabet (материнской компании Google) на 12,64% за день 29 октября стало худшим обвалом с момента выхода компании на биржу в 2004. Аналогичная динамика по другим компаниям. Бумаги Intel показывают сегодня падение – 30% в моменте и тп.
AMD – падение на 12%. Это конкурент Nvidia, он попал под общую раздачу из-за опасений, что спрос на чипы для ИИ-серверов со стороны бигтехов начнет сокращаться из-за урезания их бюджетов. Список компаний продолжать нет смысла. Важно, что все сейчас, поджав хвост, ждут отчета Nvidia. Он выйдет 17 ноября и станет проверкой на вшивость всей ИИ-индустрии.
Отдельно рынок будет смотреть на IPO Anthropic в конце ноября, но к отчетам это не имеет отношения, а к перспективам отрасли – очень даже.
Очевидно, что начался пока лишь сход пены. Как объясняют грамотные финансисты, все это еще наслаивается на традиционный для конца месяца дефицит ликвидности на рыках. ИИ-гонка привела к необычайно высокому спросу на деньги.
Перегруженные технологическими бумагами фонды сокращают риск, а продукты с кредитным плечом и стратегии контроля волатильности вынуждены продавать вслед за снижением котировок. По разным оценкам, падение S&P 500 на 2% могли вызвать совокупные механические продажи примерно на $110 млрд.
Крупные корпорации уже обращаются к внешним рынкам. Но в Европе проблемы. Китай свой ИИ пузырь сдувает принудительно. В других странах Азии свои проблемы – больше ресурсов уходит на нивелирование проблем на фоне энергокризиса. Про Ближний Восток и их капиталы даже смешно сейчас заикаться.
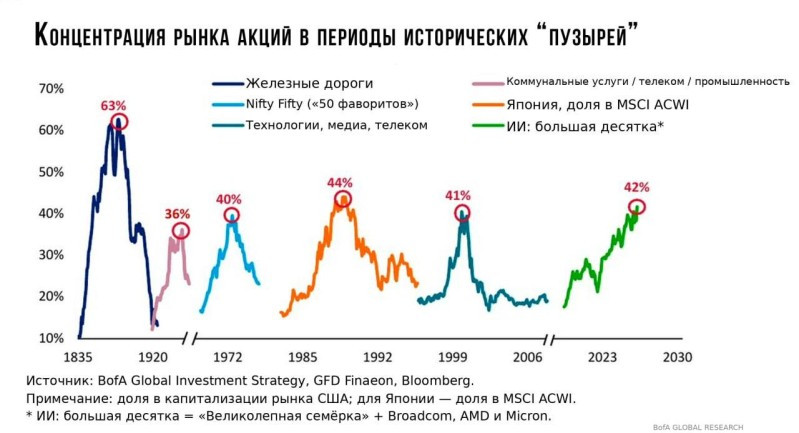
В целом, реакция лишь кажется мощной ввиду масштабов пузыря. Еще в начале октября 10 крупнейших технологических компаний, связанных с ИИ в США, формировали рекордные 42% капитализации американского рынка акций. Они более чем удвоились с 2022.
Во время пузыря доткомов 2000 сектор технологий, медиа и телекоммуникаций (TMT) достиг пика в 41%, а Nifty Fifty (исторический термин для группы из примерно 50 «голубых фишек» на NYSE в 1960–1970‑х) не был больше 40%. А вот до пузыря акций железных дорог в 1900‑е, пузырь ИИ не дотянул. Тот пузырь был 63% капитализации рынка США на пике. Но тогда не было столько сложных инструментов и денег на рынке.
Что сегодня есть пузырь? Четыре понятных критерия:
• завышенная оценка активов;
• избыточная концентрация владения одним типом активов;
• чрезмерные капитальные инвестиции;
• высокий левередж.
В целом, логика процесса показывает, что для настоящего сдувания еще далеко. Пока идет хоть и резкая, но оценка отрасли.
Кроме того, на следующей неделе в США выборы, традиция показывает, что после выборов обычно рост. Но ситуация неприятная. Все происходит за 4 дня до выборов. Для Трампа это серьезная проблема – весь первый срок и два года этого, он был повелителем рынков.
Но в 1–2 кварталах 2027 ИИ сегмент может охватить уже настоящее беспокойство – точка отсчета – это следующий сезон отчетов. Тогда и можно ждать настоящей коррекции. Однако начало интересное, многообещающее и очевидное.
Алексей Бобровский