Ипотека на новых территориях: что важно знать заемщику

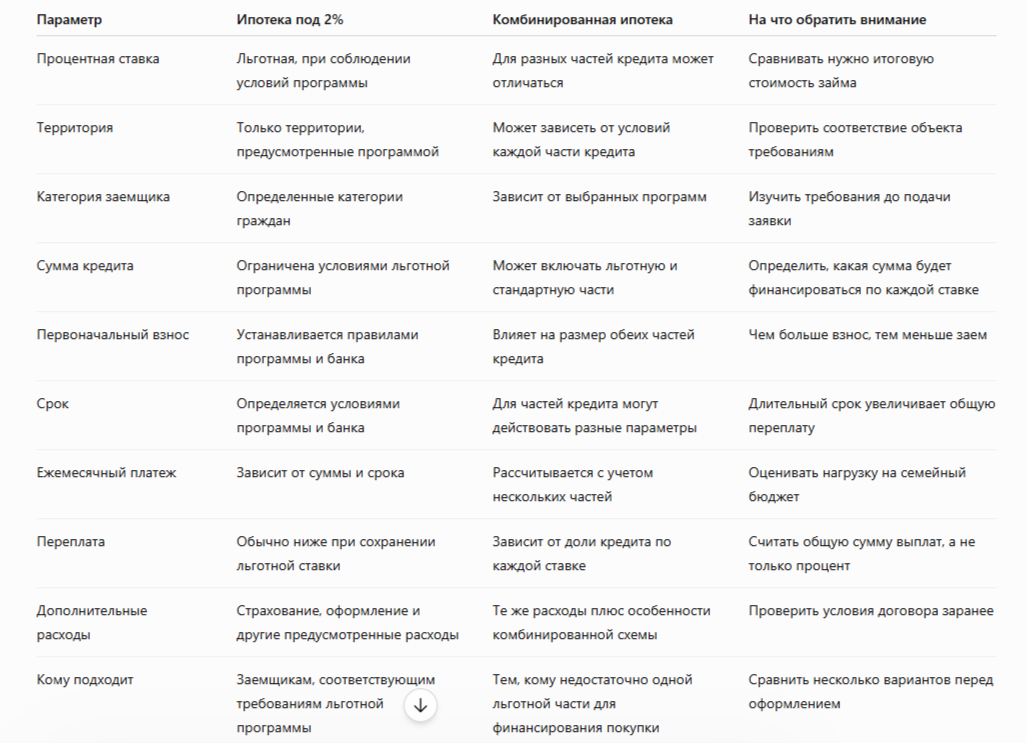
Ипотечный рынок предлагает несколько вариантов финансирования покупки жилья, и условия для разных категорий заемщиков могут существенно отличаться. Ипотека под 2 процента на новых территориях заслуживает отдельного внимания. Это специальная программа с пониженной ставкой, предназначенная для определенных территорий и категорий недвижимости. Перед оформлением важно разобраться не только в размере процента, но и в требованиях к заемщику, объекту и целевому использованию кредита. Есть еще такой вариант, как комбинированная ипотека, при которой разные части кредита могут оформляться на разных условиях. Такой механизм позволяет учитывать особенности конкретной сделки, но требует более внимательного расчета общей переплаты.
Как рассчитать реальную переплату
Для предварительной оценки важно определить не только сумму кредита, но и структуру задолженности. Если кредит состоит из нескольких частей, для каждой из них необходимо учитывать свою ставку, срок и график погашения. Рассчитать комбинированную ипотеку полезно заранее. Можно сравнить разный размер первоначального взноса, срок кредитования и сумму, которая будет финансироваться по льготной и стандартной ставкам. Например, увеличение первоначального взноса может уменьшить дорогую часть кредита. В результате общая переплата способна снизиться даже при сохранении того же срока договора.
Как работает ипотека с пониженной ставкой
Льготная ставка не означает, что любой объект можно приобрести на одинаковых условиях. Государственные ипотечные программы обычно предусматривают требования к месту расположения недвижимости, ее характеристикам, продавцу и самому заемщику. Кроме того, условия программ могут меняться. Поэтому перед подачей заявки необходимо проверить актуальные требования банка и нормативные документы, определяющие порядок предоставления льготы. При оценке предложения стоит смотреть не только на процентную ставку. Значение имеют первоначальный взнос, максимальная сумма кредита, срок договора, требования к страхованию и дополнительные расходы при оформлении.
Кому может быть интересна ипотека под 2 процента
Программы со ставкой 2% относятся к адресным мерам поддержки. Они не являются универсальным предложением для всех покупателей жилья. Перед расчетом кредита необходимо выяснить:
- распространяется ли программа на конкретный регион;
- соответствует ли выбранная недвижимость установленным требованиям;
- подходит ли заемщик под условия льготного кредитования;
- какая максимальная сумма может быть предоставлена;
- можно ли сочетать льготную часть с другими источниками финансирования.
Особенно внимательно стоит изучить условия, если стоимость выбранной квартиры или дома превышает установленный программой лимит. В таком случае может потребоваться дополнительное финансирование.
Почему срок кредита имеет значение
Низкая ставка не отменяет влияния срока. Чем дольше заемщик выплачивает долг, тем больше времени проценты начисляются на остаток задолженности. При сравнении вариантов стоит рассмотреть хотя бы два сценария: минимальный комфортный срок и более длительный договор с меньшим ежемесячным платежом. Иногда увеличение ежемесячной нагрузки оказывается оправданным, если оно позволяет существенно сократить общую переплату. Однако решение должно соответствовать реальному семейному бюджету. Слишком большой платеж повышает риск финансовых проблем даже при привлекательной процентной ставке.
Какие расходы нужно учитывать кроме процентов
Стоимость ипотеки складывается не только из начисленных банком процентов. При покупке недвижимости могут возникать расходы на оценку объекта, страхование, оформление документов и другие сопутствующие процедуры. Кроме того, важно учитывать условия досрочного погашения и порядок изменения графика платежей. Если у заемщика появятся свободные средства, возможность направить их на уменьшение основного долга может заметно изменить итоговую переплату.
Как сравнить ипотечные предложения
Сравнивать программы лучше по полной стоимости кредита, а не по рекламной процентной ставке. Особенно это важно для комбинированных схем, где одна часть займа может иметь льготные условия, а другая — стандартные. Перед подписанием договора полезно проверить размер ежемесячного платежа, общую сумму выплат, требования к первоначальному взносу и условия страхования. Отдельно стоит уточнить, какие правила действуют для конкретного объекта недвижимости.
Ипотека под 2 процента на новых территориях может существенно снизить стоимость заемных средств для тех, кто соответствует требованиям льготной программы. Но при покупке недвижимости дороже установленного лимита может возникнуть необходимость использовать комбинированное финансирование. Чтобы оценить сделку объективно, важно рассчитать комбинированную ипотеку, разделив кредит на части с учетом их ставок, сроков и размеров. Такой расчет помогает заранее увидеть не только привлекательный процент, но и реальную сумму, которую придется выплатить банку за весь период кредитования.
Новостной сайт E-News.su | E-News.pro. Используя материалы, размещайте обратную ссылку.
Если заметили ошибку, выделите фрагмент текста и нажмите Ctrl+Enter