А.В.Росич. К вопросу о НДС и его повышении на 2%
В материале кратко рассмотрена суть НДС и как изменение этого налога влияет на стоимость товаров, например, продуктов питания для конечного покупателя. Актуальность материала вызвана подписанием В.Путиным закона о повышении НДС с 18% до 20% - Федерального закона № 303-ФЗ от 03.08.2018 г. “О внесении изменений в отдельные законодательные акты РФ о налогах и сборах”.
Напомню, что по НДС сейчас установлены три основные ставки – 18%, 10% и 0%.
Ставка 18% применяется к большинству операций.
Ставку 10% можно назвать пониженной. Она используется при реализации социально значимых товаров и услуг.
Ставка 0% предусмотрена в основном для экспортных операций и при перевозке товаров, пассажиров и багажа.
Заметим, что 10-процентная ставка НДС для продуктов питания и детских товаров останется как и прежде.
Ставка НДС с 2019 г. в размере 20% станет общей ставкой НДС - по ней будут считать налог в большинстве случаев. Эту ставку нужно использовать тогда, когда не применяются пониженные ставки 0% и 10%.
Ожидается, что повышение налога на 2% позволит в течение 6 лет принести в бюджет около 2 трлн. руб. необходимых для выполнения “майских указов” Путина. Так, по расчетам министерства финансов, эта мера обеспечит федеральному бюджету дополнительные 633,5 млрд. руб. в 2019 г., а также 678 и 728 млрд. руб. в 2020 и 2021 годах соответственно.
Остается вопрос: с кого будут выжаты упомянутые миллиарды и триллионы рублей? Выжаты в т.ч. с третьей части населения РФ, представителей которой периодически показывают на экранах ТВ - 60-летних розовощеких молодцев и стройных молодух, полных энергии и требующих от росвласти повышения возраста выхода на пенсию…
Однако речь в материале пойдет не об этом, а об инициативе власти по повышению НДС с 18% до 20%. Оценим в первом приближении – насколько критично данная инициатива скажется на подорожании продуктов питания для “дорогих россиян”. Ответить на этот интересный вопрос можно выполнив несложные расчеты, что и будет показано ниже. А заодно разберемся в сути того, что называют налогом на добавленную стоимость.
Для наглядности изложения материала ниже будут использован ряд простых примеров. Предположим, что мастер (индивидуальный предприниматель), специализирующийся в области народных промыслов, изготовил из остатков материалов некое изделие. Достаточно интересное, чтобы быть купленным региональной базой изделий народных промыслов. Далее база продаст изделие магазину, который реализует его конечному покупателю, т.е. потребителю товара (изготовленного и прошедшего указанную цепочку промежуточных инстанций). На примере прохождения товара по цепочке “мастер - база - магазин - потребитель” ниже в укрупненном виде будет рассмотрено изменение его стоимостных характеристик, в т.ч. и налога на добавленную стоимость.
Относительная трудность в понимании сути НДС состоит в определении налоговой базы, с которой взимается данный налог в бюджет. Отпускная (продажная) цена товара, как известно, складывается из:
а) его себестоимости,
б) добавленной стоимости (ДС) в процессе его обработки,
в) налога на добавленную стоимость.
В понятие “добавленная стоимость” принято включать такие категории как расходы на оплату труда, амортизация (оборудования, помещения и др.), коммунальные услуги, прочие расходы, а также прибыль продавца.
Теоретически, согласно своему наименованию, НДС должен взиматься только с добавленной стоимости (б). На практике же НДС взимается с суммы входной стоимости товара (т.е. сколько он стоил на предыдущей ступени - без НДС) и добавленной стоимости товара на настоящей ступени. Что по смыслу ближе к налогу с продаж.
Итак, мастер заключает договор с базой на изготовление и продажу товара. Выполнение договора заканчивается оплатой товара мастеру по цене, включающей себестоимость, добавленную стоимость и налог на ДС. Никаких других финансовых взаимных расчетов (про рекламацию и перерасчеты здесь не говорим – это исключение из правила) между исполнителем и заказчиком после выполнения договора не проводится. После получения выручки от продажи товара продавец обязан уплатить налог, в нашем случае - НДС.
Понятно, что любой продавец ВКЛЮЧАЕТ НДС в отпускную цену своего товара. В противном случае он будет уплачивать этот налог из своего “кармана” (из прибыли).
Факт оплаты потребителем не только стоимости товара, но и включенного в отпускную цену НДС подтверждается кассовым чеком при каждой нашей покупке в магазине. Ниже приведен кассовый чек (финансовый документ, кстати) по результатам покупки в магазине ряда продовольственных продуктов. Здесь следует заметить, что НДС продуктов питания бывают с разными ставками:
НДС=10% на продукты первой необходимости, которые попроще;
НДС=18% (ставка с 2019 г. увеличится до 20%) на продукты, которые условно можно отнести к “деликатесам”: сливочное масло, фрукты, с/к колбаса, кофе, йогурты, пиво, конфеты и т.д.
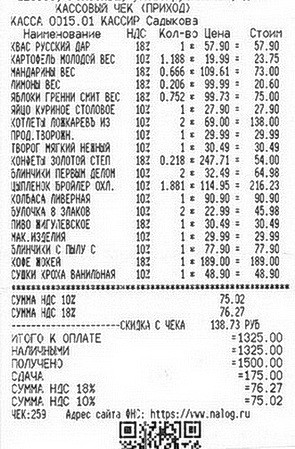
Из чека следует, что за продукты со ставками НДС равными 10% и 18% уплачено всего 1325 руб. Из них: за продукты с НДС=10% уплачено 825,01 руб., а за продукты с НДС=18% - 499,99 руб.
В указанные стоимости двух видов товаров включена величина соответствующего НДС. То есть суммарная стоимость товаров магазина первой группы (НДС=10%) равна С1 = 825,01/1,1 = 750 руб. НДС, который потребитель полностью оплатил, равен 825,01 – 750 = 75,01 руб. Сравните с чеком, где величина НДС равна 75,02 руб.
Аналогично суммарная стоимость товаров второй группы (НДС=18%) равна С2 = 499,99/1,18 = 423,72 руб. НДС, который потребитель также полностью оплатил, равен 499,88 – 423,73 = 76,26 руб. Что также подтверждается кассовым чеком (см. выше).
Понятие “НДС к выдаче”.
Суть понятия, официально принятого в бухгалтерских расчетах - “НДС к вычету”, сводится к исключению двойного счета при налогообложении у промежуточных участников цепочки. Операция “НДС к вычету” заключается в том, что “перекупщик” товара из начисленного им НДС вычитает НДС товара того, у кого он его приобрел. Эту разницу “перекупщик” и выплачивает в бюджет.
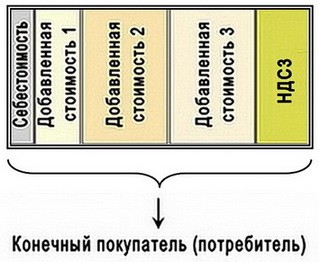
Нижеприведенная иллюстрация отражает полную оплату потребителем всех стоимостных составляющих приобретенного товара:
♦ все добавленные стоимости (расходы и прибыль), последовательно включаемые в цену товара на каждом из этапов;
♦ налог на указанные добавленные стоимости при продвижении товара.
С каждой ступенью стоимость товара увеличивается, увеличивается и величина НДС товара. Потребитель же оплачивает ВСЁ - и конечную стоимость товара и конечную величину НДС.
Иначе говоря, последующая ступень оплачивает НДС предыдущей ступени. Мастер оплачивает НДС из выручки от продажи своего изделия базе. То есть база оплачивает НДС мастера, магазин оплачивает НДС базы, а потребитель оплачивает НДС магазина.
Рассмотрим несколько примеров с конкретными расчетами, отражающими изменение стоимостных характеристик товара и уплату НДС каждым участником в цепочке изготовления, перепродажи и реализации товара: “мастер – база – магазин – конечный покупатель”. А также на конкретном примере оценим - насколько возрастет конечная цена товара для потребителя при повышении ставки НДС с 18% до 20%.
Обозначение: ставку НДС, равную 18% или 20%, делим на 100% и обозначаем как СТН.
Для простоты расчетов введем также общее условие для всех промежуточных участников цепочки – базы и магазина. А именно: величина добавленной на единицу товара стоимости (ДС) у базы и магазина одинаковая, и равна 40 рублям.
♦ Стоимость товара у изготовившего его мастера с учетом его расходов и прибыли равна Т1 = 50,85 руб.
НДС1 = 9,15 руб. = Т1*СТН = 50,85*0,18.
Результирующая стоимость продажи мастером товара региональной базе равна
РЦ1 = 60 руб. = Т1 + НДС1 = 50,85 + 9,15.
♦ После чего база к стоимости купленного товара (без НДС1) Т1=50,85 руб. прибавила свою добавленную стоимость в размере ДС2=40 руб. (например, 15 руб. собственных расходов и 25 руб. прибыли). Цена товара на базе составила Т2 = 90,85 руб. = Т1 + ДС2 = 50,85 + 40.
НДС2 = 16,35 руб. = Т2*СТН = 90,85*0,18.
Результирующая цена товара базы для продажи его магазину равна
РЦ2 = 107,2 руб. = Т2 + НДС2 = 90,85 + 16,35.
Из выручки от продажи товара магазину база оплачивает остаток налога на добавленную стоимость – “НДС к вычету”. Он составляет разницу между налогом после продажи базой товара и входным налогом, ранее оплаченным базой при покупке товара у мастера. “НДС2 к вычету” = НДС2–НДС1 = 16,35–9,15 = 7,2 руб. Отметим, что данные расчеты промежуточного звена с бюджетом (налоговой инспекцией) являются их внутренними делом и покупателя никоим образом не касаются.
♦ Магазин к стоимости купленного товара (без НДС2) Т2=90,85 руб. прибавил свою добавленную стоимость в размере ДС3=40 руб. Цена товара в магазине составила Т3 = 130,85 руб. = Т2 + ДС3 = 90,85 + 40.
НДС3 = 23,55 руб. = Т3*СТН = 130,85*0,18.
Результирующая цена товара магазина для продажи его потребителю равна
РЦ3 = 154,4 руб. = Т3 + НДС3 = 130,85 + 23,55.
Из выручки от продажи товара конечному покупателю магазин оплачивает остаток налога на добавленную стоимость. “НДС к вычету” = НДС3-НДС2 = 23,55-16,35 = 7,2 руб.
♦ Потребитель, покупая товар в магазине, оплачивает его конечную стоимость, равную РЦ3 = 154,4 руб.
Резюме.
1. Из приведенного примера трехступенчатой цепочки прохождения товара можно заметить как возрастает его цена – от 60 руб. у изготовителя до 154,4 руб. в магазине. Это подтверждает известное правило: чем больше в цепочке посредников, тем дороже товар обойдется потребителю.
2. Конечный покупатель товара оплачивает:
- стоимость товара от производителя Т1=50,85 руб.
- НДС производителя НДС1 = 9,15 руб.
- добавленную стоимость базы (расходы + прибыль) ДС2 = 40 руб.
- остаток НДС базы НДС2-НДС1 = 7,2 руб.
- добавленную стоимость магазина (расходы + прибыль) ДС3 = 40 руб.
- остаток НДС магазина НДС3-НДС2 = 7,2 руб.
Итого: 154,4 руб.
♦ Стоимость товара у мастера остается прежней и равна Т1 = 50,85 руб.
НДС1 = 10,17 руб. = Т1*СТН = 50,85*0,2.
Результирующая стоимость продажи мастером товара региональной базе равна
РЦ1 = 61,02 руб. = Т1 - НДС1 = 50,85 + 10,17.
♦ База к стоимости купленного товара (без НДС1) Т1=50,85 руб. прибавила свою добавленную стоимость в размере ДС2=40 руб. Цена товара на базе составила Т2 = 90,85 руб. = Т1 + ДС2 = 50,85 + 40.
НДС2 = 18,17 руб. = Т2*СТН = 90,85*0,2.
Результирующая цена товара базы для продажи его магазину равна
РЦ2 = 109,02 руб. = Т2 + НДС2 = 90,85 + 18,17.
“НДС2 к вычету” = НДС2–НДС1 = 18,17-10,17 = 8,0 руб.
♦ Магазин к стоимости купленного товара (без НДС2) Т2=90,85 руб. прибавил свою добавленную стоимость в размере ДС3=40 руб. Цена товара в магазине составила Т3 = 130,85 руб. = Т2 + ДС3 = 90,85 + 40.
НДС3 = 26,17 руб. = Т3*СТН = 130,85*0,2.
Результирующая цена товара магазина для продажи его потребителю равна
РЦ3 = 157,02 руб. = Т3 + НДС3 = 130,85 +26,17.
“НДС к вычету” = НДС3-НДС2 = 26,17-18,17 = 8,0 руб.
♦ Потребитель, покупая товар в магазине, оплачивает его конечную стоимость, равную РЦ3 = 157,02 руб.
Резюме.
1. Конечный покупатель товара оплачивает:
- стоимость товара от производителя Т1=50,85 руб.
- НДС производителя НДС1 = 10,17 руб.
- добавленную стоимость базы (расходы + прибыль) ДС2 = 40 руб.
- остаток НДС базы НДС2-НДС1 = 8 руб.
- добавленную стоимость магазина (расходы + прибыль) ДС3 = 40 руб.
- остаток НДС магазина НДС3-НДС2 = 8 руб.
Итого: 157,02 руб.
2. Цена товара возросла от 61,02 руб. у изготовителя до 157,02 руб. в магазине. При повышении ставки НДС на 2% цена товара для потребителя возрастет на 157,02 – 154,4 = 2,62 руб. В процентном отношении данное увеличение цены при трехступенчатой цепочке продвижения товара составит 2,62 * 100% / 154,4 = 1,7%.
Кстати, при двухступенчатой цепочке увеличение цены товара также составит 1,7%. А именно:
(109,02 – 107,2) * 100% / 107,2 = 1,7%.
3. Расчеты показывают, что подорожание продуктов питания (особенно с учетом того, что большинство из них должно остаться со ставкой НДС равной 10%) НЕ КРИТИЧНОЕ. Если “усредненная” российская семья на продукты сегодня тратит примерно 30 тыс.руб./мес., то при повышении НДС на 2% она будет расходовать порядка: 30*1,017 = 30,5 тыс.руб./мес.
А.В.Росич
Напомню, что по НДС сейчас установлены три основные ставки – 18%, 10% и 0%.
Ставка 18% применяется к большинству операций.
Ставку 10% можно назвать пониженной. Она используется при реализации социально значимых товаров и услуг.
Ставка 0% предусмотрена в основном для экспортных операций и при перевозке товаров, пассажиров и багажа.
Заметим, что 10-процентная ставка НДС для продуктов питания и детских товаров останется как и прежде.
Ставка НДС с 2019 г. в размере 20% станет общей ставкой НДС - по ней будут считать налог в большинстве случаев. Эту ставку нужно использовать тогда, когда не применяются пониженные ставки 0% и 10%.
Ожидается, что повышение налога на 2% позволит в течение 6 лет принести в бюджет около 2 трлн. руб. необходимых для выполнения “майских указов” Путина. Так, по расчетам министерства финансов, эта мера обеспечит федеральному бюджету дополнительные 633,5 млрд. руб. в 2019 г., а также 678 и 728 млрд. руб. в 2020 и 2021 годах соответственно.
Остается вопрос: с кого будут выжаты упомянутые миллиарды и триллионы рублей? Выжаты в т.ч. с третьей части населения РФ, представителей которой периодически показывают на экранах ТВ - 60-летних розовощеких молодцев и стройных молодух, полных энергии и требующих от росвласти повышения возраста выхода на пенсию…
Однако речь в материале пойдет не об этом, а об инициативе власти по повышению НДС с 18% до 20%. Оценим в первом приближении – насколько критично данная инициатива скажется на подорожании продуктов питания для “дорогих россиян”. Ответить на этот интересный вопрос можно выполнив несложные расчеты, что и будет показано ниже. А заодно разберемся в сути того, что называют налогом на добавленную стоимость.
1. Суть налога на добавленную стоимость
Для наглядности изложения материала ниже будут использован ряд простых примеров. Предположим, что мастер (индивидуальный предприниматель), специализирующийся в области народных промыслов, изготовил из остатков материалов некое изделие. Достаточно интересное, чтобы быть купленным региональной базой изделий народных промыслов. Далее база продаст изделие магазину, который реализует его конечному покупателю, т.е. потребителю товара (изготовленного и прошедшего указанную цепочку промежуточных инстанций). На примере прохождения товара по цепочке “мастер - база - магазин - потребитель” ниже в укрупненном виде будет рассмотрено изменение его стоимостных характеристик, в т.ч. и налога на добавленную стоимость.
Относительная трудность в понимании сути НДС состоит в определении налоговой базы, с которой взимается данный налог в бюджет. Отпускная (продажная) цена товара, как известно, складывается из:
а) его себестоимости,
б) добавленной стоимости (ДС) в процессе его обработки,
в) налога на добавленную стоимость.
В понятие “добавленная стоимость” принято включать такие категории как расходы на оплату труда, амортизация (оборудования, помещения и др.), коммунальные услуги, прочие расходы, а также прибыль продавца.
Теоретически, согласно своему наименованию, НДС должен взиматься только с добавленной стоимости (б). На практике же НДС взимается с суммы входной стоимости товара (т.е. сколько он стоил на предыдущей ступени - без НДС) и добавленной стоимости товара на настоящей ступени. Что по смыслу ближе к налогу с продаж.
Итак, мастер заключает договор с базой на изготовление и продажу товара. Выполнение договора заканчивается оплатой товара мастеру по цене, включающей себестоимость, добавленную стоимость и налог на ДС. Никаких других финансовых взаимных расчетов (про рекламацию и перерасчеты здесь не говорим – это исключение из правила) между исполнителем и заказчиком после выполнения договора не проводится. После получения выручки от продажи товара продавец обязан уплатить налог, в нашем случае - НДС.
Понятно, что любой продавец ВКЛЮЧАЕТ НДС в отпускную цену своего товара. В противном случае он будет уплачивать этот налог из своего “кармана” (из прибыли).
Факт оплаты потребителем не только стоимости товара, но и включенного в отпускную цену НДС подтверждается кассовым чеком при каждой нашей покупке в магазине. Ниже приведен кассовый чек (финансовый документ, кстати) по результатам покупки в магазине ряда продовольственных продуктов. Здесь следует заметить, что НДС продуктов питания бывают с разными ставками:
НДС=10% на продукты первой необходимости, которые попроще;
НДС=18% (ставка с 2019 г. увеличится до 20%) на продукты, которые условно можно отнести к “деликатесам”: сливочное масло, фрукты, с/к колбаса, кофе, йогурты, пиво, конфеты и т.д.
Из чека следует, что за продукты со ставками НДС равными 10% и 18% уплачено всего 1325 руб. Из них: за продукты с НДС=10% уплачено 825,01 руб., а за продукты с НДС=18% - 499,99 руб.
В указанные стоимости двух видов товаров включена величина соответствующего НДС. То есть суммарная стоимость товаров магазина первой группы (НДС=10%) равна С1 = 825,01/1,1 = 750 руб. НДС, который потребитель полностью оплатил, равен 825,01 – 750 = 75,01 руб. Сравните с чеком, где величина НДС равна 75,02 руб.
Аналогично суммарная стоимость товаров второй группы (НДС=18%) равна С2 = 499,99/1,18 = 423,72 руб. НДС, который потребитель также полностью оплатил, равен 499,88 – 423,73 = 76,26 руб. Что также подтверждается кассовым чеком (см. выше).
Понятие “НДС к выдаче”.
Суть понятия, официально принятого в бухгалтерских расчетах - “НДС к вычету”, сводится к исключению двойного счета при налогообложении у промежуточных участников цепочки. Операция “НДС к вычету” заключается в том, что “перекупщик” товара из начисленного им НДС вычитает НДС товара того, у кого он его приобрел. Эту разницу “перекупщик” и выплачивает в бюджет.
Нижеприведенная иллюстрация отражает полную оплату потребителем всех стоимостных составляющих приобретенного товара:
♦ все добавленные стоимости (расходы и прибыль), последовательно включаемые в цену товара на каждом из этапов;
♦ налог на указанные добавленные стоимости при продвижении товара.
С каждой ступенью стоимость товара увеличивается, увеличивается и величина НДС товара. Потребитель же оплачивает ВСЁ - и конечную стоимость товара и конечную величину НДС.
Иначе говоря, последующая ступень оплачивает НДС предыдущей ступени. Мастер оплачивает НДС из выручки от продажи своего изделия базе. То есть база оплачивает НДС мастера, магазин оплачивает НДС базы, а потребитель оплачивает НДС магазина.
2. Примеры расчета стоимостных характеристик товара
Рассмотрим несколько примеров с конкретными расчетами, отражающими изменение стоимостных характеристик товара и уплату НДС каждым участником в цепочке изготовления, перепродажи и реализации товара: “мастер – база – магазин – конечный покупатель”. А также на конкретном примере оценим - насколько возрастет конечная цена товара для потребителя при повышении ставки НДС с 18% до 20%.
Обозначение: ставку НДС, равную 18% или 20%, делим на 100% и обозначаем как СТН.
Для простоты расчетов введем также общее условие для всех промежуточных участников цепочки – базы и магазина. А именно: величина добавленной на единицу товара стоимости (ДС) у базы и магазина одинаковая, и равна 40 рублям.
ПРИМЕР 1. Величина ставки НДС=18%
♦ Стоимость товара у изготовившего его мастера с учетом его расходов и прибыли равна Т1 = 50,85 руб.
НДС1 = 9,15 руб. = Т1*СТН = 50,85*0,18.
Результирующая стоимость продажи мастером товара региональной базе равна
РЦ1 = 60 руб. = Т1 + НДС1 = 50,85 + 9,15.
♦ После чего база к стоимости купленного товара (без НДС1) Т1=50,85 руб. прибавила свою добавленную стоимость в размере ДС2=40 руб. (например, 15 руб. собственных расходов и 25 руб. прибыли). Цена товара на базе составила Т2 = 90,85 руб. = Т1 + ДС2 = 50,85 + 40.
НДС2 = 16,35 руб. = Т2*СТН = 90,85*0,18.
Результирующая цена товара базы для продажи его магазину равна
РЦ2 = 107,2 руб. = Т2 + НДС2 = 90,85 + 16,35.
Из выручки от продажи товара магазину база оплачивает остаток налога на добавленную стоимость – “НДС к вычету”. Он составляет разницу между налогом после продажи базой товара и входным налогом, ранее оплаченным базой при покупке товара у мастера. “НДС2 к вычету” = НДС2–НДС1 = 16,35–9,15 = 7,2 руб. Отметим, что данные расчеты промежуточного звена с бюджетом (налоговой инспекцией) являются их внутренними делом и покупателя никоим образом не касаются.
♦ Магазин к стоимости купленного товара (без НДС2) Т2=90,85 руб. прибавил свою добавленную стоимость в размере ДС3=40 руб. Цена товара в магазине составила Т3 = 130,85 руб. = Т2 + ДС3 = 90,85 + 40.
НДС3 = 23,55 руб. = Т3*СТН = 130,85*0,18.
Результирующая цена товара магазина для продажи его потребителю равна
РЦ3 = 154,4 руб. = Т3 + НДС3 = 130,85 + 23,55.
Из выручки от продажи товара конечному покупателю магазин оплачивает остаток налога на добавленную стоимость. “НДС к вычету” = НДС3-НДС2 = 23,55-16,35 = 7,2 руб.
♦ Потребитель, покупая товар в магазине, оплачивает его конечную стоимость, равную РЦ3 = 154,4 руб.
Резюме.
1. Из приведенного примера трехступенчатой цепочки прохождения товара можно заметить как возрастает его цена – от 60 руб. у изготовителя до 154,4 руб. в магазине. Это подтверждает известное правило: чем больше в цепочке посредников, тем дороже товар обойдется потребителю.
2. Конечный покупатель товара оплачивает:
- стоимость товара от производителя Т1=50,85 руб.
- НДС производителя НДС1 = 9,15 руб.
- добавленную стоимость базы (расходы + прибыль) ДС2 = 40 руб.
- остаток НДС базы НДС2-НДС1 = 7,2 руб.
- добавленную стоимость магазина (расходы + прибыль) ДС3 = 40 руб.
- остаток НДС магазина НДС3-НДС2 = 7,2 руб.
Итого: 154,4 руб.
ПРИМЕР 2. Величина ставки НДС=20%
♦ Стоимость товара у мастера остается прежней и равна Т1 = 50,85 руб.
НДС1 = 10,17 руб. = Т1*СТН = 50,85*0,2.
Результирующая стоимость продажи мастером товара региональной базе равна
РЦ1 = 61,02 руб. = Т1 - НДС1 = 50,85 + 10,17.
♦ База к стоимости купленного товара (без НДС1) Т1=50,85 руб. прибавила свою добавленную стоимость в размере ДС2=40 руб. Цена товара на базе составила Т2 = 90,85 руб. = Т1 + ДС2 = 50,85 + 40.
НДС2 = 18,17 руб. = Т2*СТН = 90,85*0,2.
Результирующая цена товара базы для продажи его магазину равна
РЦ2 = 109,02 руб. = Т2 + НДС2 = 90,85 + 18,17.
“НДС2 к вычету” = НДС2–НДС1 = 18,17-10,17 = 8,0 руб.
♦ Магазин к стоимости купленного товара (без НДС2) Т2=90,85 руб. прибавил свою добавленную стоимость в размере ДС3=40 руб. Цена товара в магазине составила Т3 = 130,85 руб. = Т2 + ДС3 = 90,85 + 40.
НДС3 = 26,17 руб. = Т3*СТН = 130,85*0,2.
Результирующая цена товара магазина для продажи его потребителю равна
РЦ3 = 157,02 руб. = Т3 + НДС3 = 130,85 +26,17.
“НДС к вычету” = НДС3-НДС2 = 26,17-18,17 = 8,0 руб.
♦ Потребитель, покупая товар в магазине, оплачивает его конечную стоимость, равную РЦ3 = 157,02 руб.
Резюме.
1. Конечный покупатель товара оплачивает:
- стоимость товара от производителя Т1=50,85 руб.
- НДС производителя НДС1 = 10,17 руб.
- добавленную стоимость базы (расходы + прибыль) ДС2 = 40 руб.
- остаток НДС базы НДС2-НДС1 = 8 руб.
- добавленную стоимость магазина (расходы + прибыль) ДС3 = 40 руб.
- остаток НДС магазина НДС3-НДС2 = 8 руб.
Итого: 157,02 руб.
2. Цена товара возросла от 61,02 руб. у изготовителя до 157,02 руб. в магазине. При повышении ставки НДС на 2% цена товара для потребителя возрастет на 157,02 – 154,4 = 2,62 руб. В процентном отношении данное увеличение цены при трехступенчатой цепочке продвижения товара составит 2,62 * 100% / 154,4 = 1,7%.
Кстати, при двухступенчатой цепочке увеличение цены товара также составит 1,7%. А именно:
(109,02 – 107,2) * 100% / 107,2 = 1,7%.
3. Расчеты показывают, что подорожание продуктов питания (особенно с учетом того, что большинство из них должно остаться со ставкой НДС равной 10%) НЕ КРИТИЧНОЕ. Если “усредненная” российская семья на продукты сегодня тратит примерно 30 тыс.руб./мес., то при повышении НДС на 2% она будет расходовать порядка: 30*1,017 = 30,5 тыс.руб./мес.
А.В.Росич
Новостной сайт E-News.su | E-News.pro. Используя материалы, размещайте обратную ссылку.
Если заметили ошибку, выделите фрагмент текста и нажмите Ctrl+Enter