Нашел интересную статистику. Что интересно: никакого катастрофического роста цен на электроэнергию в Германии после подрыва северных потоков не было. Был пик, который стабилизировали. В связи с этим нельзя объяснить резкую деиндустриализацию Германии только российским газом. Сами - все сами!
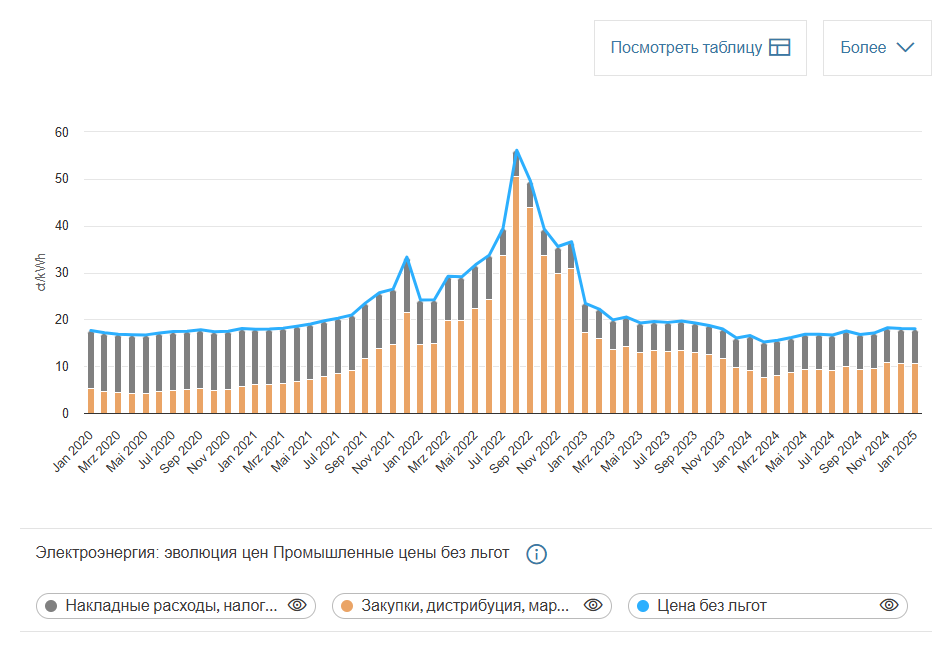
В 2024 году цены на промышленную электроэнергию для предприятий без льгот в среднем были значительно ниже уровня 2021 года. Напротив, для компаний с льготами цена была на уровне 2021 года, но оставалась значительно выше цены 2020 года.
В 2024 году смоделированная цена на промышленную электроэнергию для предприятий без льгот составляла в среднем 16,77 евро центов/кВтч, что значительно ниже уровня цен 2021 года, который составлял 21,77 евро центов/кВтч. Это развитие во многом связано с отменой распределения ЭЭГ, что более чем компенсировало рост затрат на закупки по сравнению с 2021 годом. В 2022 и 2023 годах средние цены на промышленную электроэнергию для предприятий без льгот составили 35,70 евро центов / кВтч и 19,63 евро центов / кВтч соответственно для предприятий без льгот.
По состоянию на январь 2025 года цена на промышленную электроэнергию для предприятий без льгот составляет 17,99 евро центов за кВтч, что выше среднего уровня 2024 года. Причиной этого стало постоянное увеличение затрат на закупки, которое наблюдалось с апреля 2024 года.
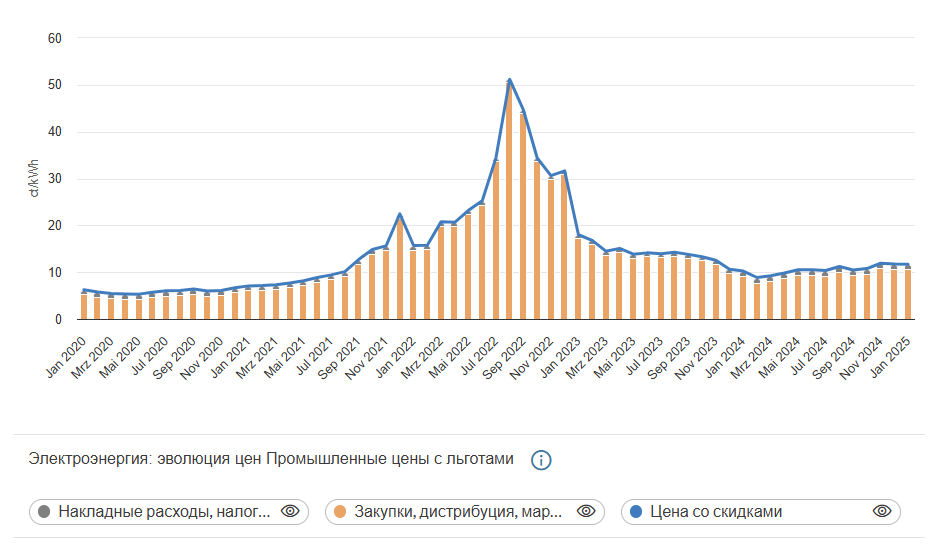
Для промышленных предприятий, имеющих право на льготы в отношении платы за электроснабжение, налога на электроэнергию, концессионного сбора и / или комиссионных сборов, смоделированная цена на промышленную электроэнергию в 2024 году в среднем составляла 10,47 евро центов / кВтч. Хотя это значение близко к уровню 2021 года (10,94 евро центов / кВтч), оно значительно выше уровня цен 2020 года (5,92 евро центов / кВтч), за год до резкого скачка цен, последовавшего за кризисом цен на энергоносители. Однако по сравнению с пиками цен в 2022 и 2023 годах цена значительно снизилась (2022: 29,01 евро центов/ кВтч; 2023: 14,23 евро центов / кВтч).
По состоянию на январь 2025 года цена на промышленную электроэнергию для предприятий с льготами составляла 11,69 евро центов за кВтч, что превышает средний показатель 2024 года. Причиной этого был в равной степени постоянный рост затрат на закупки.
Различия в динамике цен для компаний с льготами и без них в основном обусловлены двумя причинами:
Устранение накладных расходов и сборов: С 2021 года изменились различные накладные расходы и сборы, например, за счет отмены накладных расходов на ЭЭГ. Это привело к снижению затрат на электроэнергию для всех предприятий, что особенно выгодно компаниям, которые не могут воспользоваться льготами.
Рост затрат на закупку: Оптовые цены на электроэнергию выросли из-за кризиса цен на энергоносители. Для компаний, не имеющих льгот, это увеличение было компенсировано за счет отказа от оплаты услуг ЭЭГ. Для компаний с льготами, которые уже ранее платили меньшие накладные расходы и сборы, это увеличение затрат на закупки оказывает большее влияние, поскольку на них приходится большая доля общих затрат.
Описанные выше изменения также можно проследить по индексу цен на промышленную электроэнергию. Индекс показывает ежемесячное изменение уровня цен. Здесь становится очевидным, что без учета льгот цена на электроэнергию в январе 2025 года близка к уровню базового месяца январь 2021 года (январь 2025 года: 100,53). С другой стороны, для компаний с льготами цена в январе 2025 года значительно превышает эталонное значение января 2021 года (январь 2025 года: 165,45).
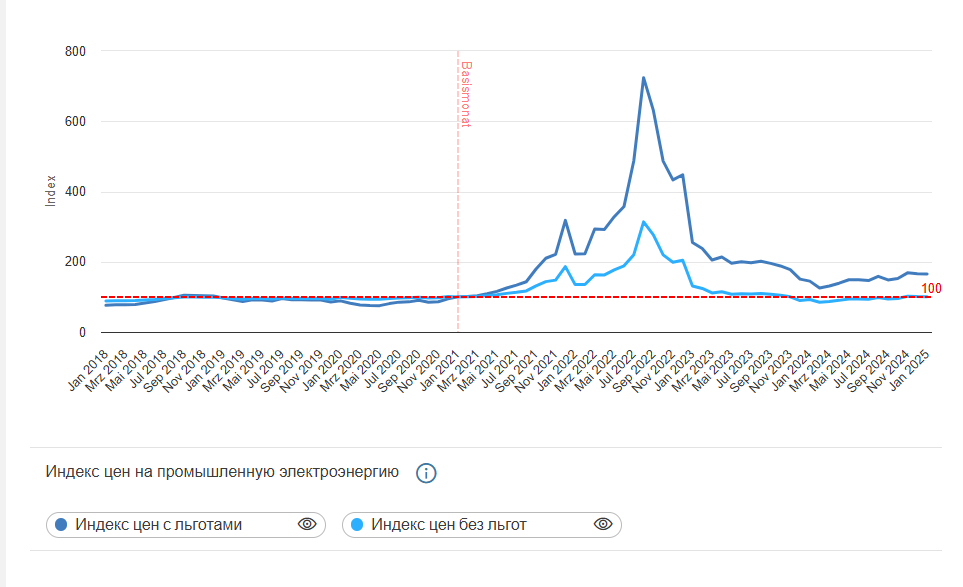
Последний график особенно показателен. То есть, четко видно, что цены на электричество не сильно то и выросли по сравнению с пиком производства. Для обычной промышленности без льгот к январю 2025 года цены фактически вернулись к уровню января 2021 года. Для энергоёмких предприятий с льготами рост остался заметным: около 65% к январю 2021 года. Но даже это уже далеко не пик 2022 года. Но если вернуться к данным aleksworda то пик производства в Германии пришелся как раз на 2017 год.
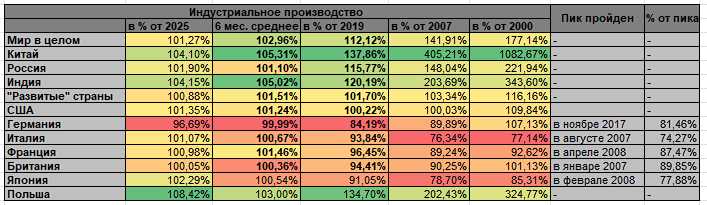
Как видно, Германия выглядит плохо не относительно России, а относительно практически всех крупных промышленных экономик. Если главной причиной деградации немецкой промышленности был бы исключительно дорогой газ после 2022 года, то промышленный индекс должен был бы обрушиться именно после 2022 года. Однако пик производства был пройден ещё в 2017 году, а снижение продолжается уже почти восемь лет. Но тут надо вернуться еще и к данным из моей статьи про рост генерации.
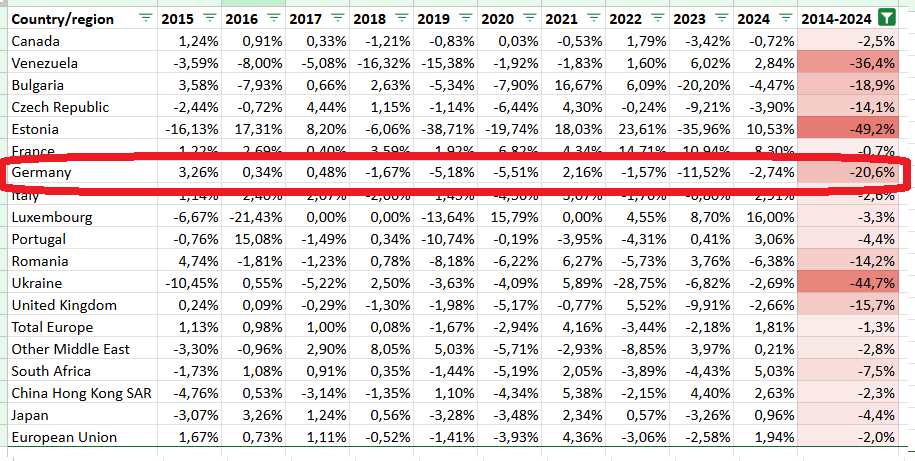
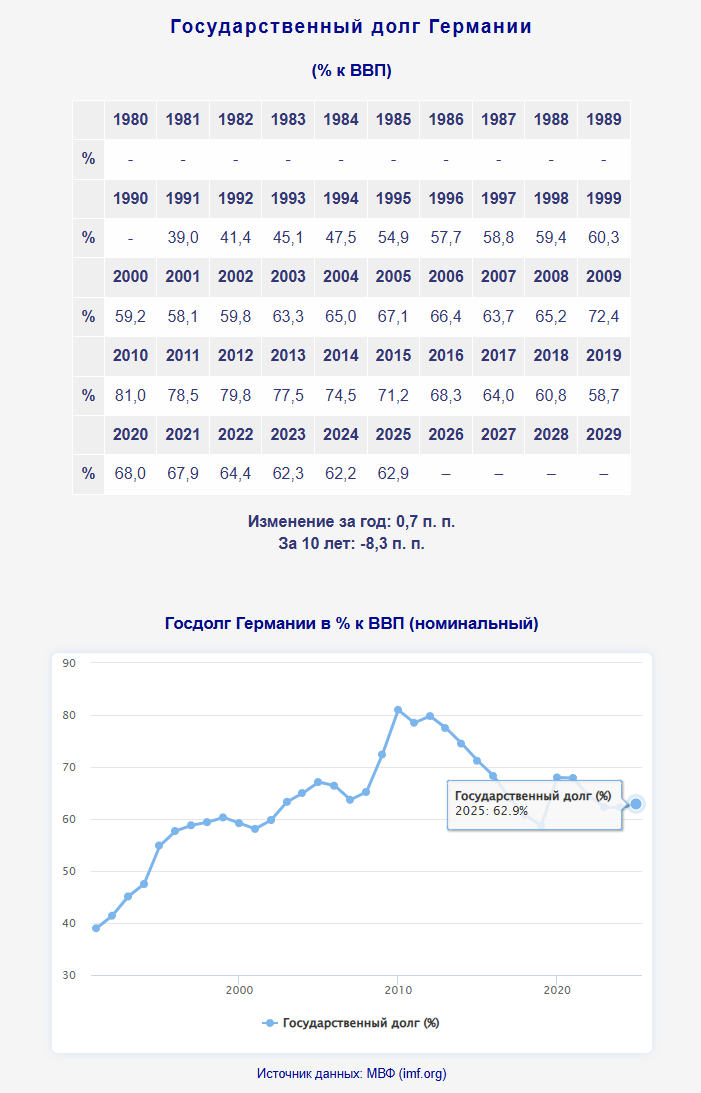
Обвал генерации начался именно в 2018 году и очень хорошо коррелирует с закрытием АЭС. Следующий интересный момент, это то что цены на электроэнергию для Германии были стабилизированы в основном за счет субсидий от государства и роста цен для частных потребителей. Для населения цены выросли сильно, но не выросли для промышленности, если сравнивать 2018 и 2024 год. Субсидии - это читай госдолг Германии. Но и он находится на относительно приемлемых уровнях. 63 процента в 2025 году - да многие страны о таких цифрах могут только мечтать. До России им конечно далеко ... Но до таких нищебродов как США можно занимать и занимать. И резкого роста нет по сути.
То есть, что по факту имеем:
Роста цен для промышленности по факту нет (с учетом инфляции).
Экономика Германии и дальше может в ближайшие годы занимать.
Технически может перезапустить за это время АЭС плюс построить новые АЭС
Запустить одну ветку газопровода и отремонтировать остальные
Минимизировать инвестиции в зелень или вообще от них отказаться
Но промышленность резко стагнирует и видно падение к 2025 году на 3,31 % промышленного производства (это очень много). Все это, на мой взгляд больше напоминает последовательное, спланированное убийство промышленности Германии и самой Германии как производной от этой промышленности. То есть, фундаментально они еще могут держаться, но как в том анекдоте:
Раз доктор сказал в морг - значит в морг!
Ну по факту мы видим некий консенсус прогноз на стагнацию промышленности Германии и сам я неоднократно это говорил. Но фактически из внешних факторов есть только один фундаментальный для стагнации: это Китай. Да, с Китаем сложно конкурировать. Но зачем самому то на погост отправляться? Складывается ощущение, что немецкие элиты сами убеждают бизнес в отсутствии промышленного будущего страны. Ну там тезисы про без российского газа и без АЭС не будет промышленности Германии конечно имеют фундамент под собой. Информационный фон усиливает негативные ожидания бизнеса сильнее, чем это следует из фундаментальных показателей. Но пока Германия могла бы держаться. Немецкая промышленность стагнирует не потому, что электроэнергия внезапно стала недоступной. Государство сумело стабилизировать тарифы для промышленности через льготы и субсидии. Проблема глубже: многолетняя потеря конкурентоспособности относительно Китая, отказ от части собственной генерации, высокая регуляторная нагрузка и стратегические решения самого немецкого руководства.
Так что худший враг Германии это не Россия и не Китай. Это их руководство.
Проблема Германии не в одном газопроводе. Проблема в том, что страна уже много лет теряет промышленное лидерство, тогда как конкуренты продолжают расти. Северные потоки лишь наложились на уже существовавший тренд.
Памятуя о том, что именно представители Германии больше всего положили русских людей за последние 100 с небольшим лет, я ничего против данной тенденции не имею. Прошу заметить: сами, все сами.
Источник


