Онлайн-ссуды с убийственными трехзначными процентными ставками растут в США со скоростью раковой опухоли. Заработная плата простых американцев стагнирует, а неоплаченные счета накапливаются уже в течение многих лет, начиная с 2008 года. Всего за пять лет онлайн микрокредиты превратились из относительно нишевого предложения в бешено растущую индустрию.
Заемщики, по данным кредитной отчетности фирмы TransUnion, сейчас в совокупности должны около 50$ млрд по этим видам кредитов. "Потребительское микрокредитование - это дойная корова для кредиторов, но разоряют заемщиков”, - сказала Марго Сондерс, старший юрисконсульт Национального центра потребительского права, некоммерческой правозащитной группы.
Для многих семей, борющихся с ростом расходов и стагнацией заработной платы, это бремя, которое становится все более непосильным.
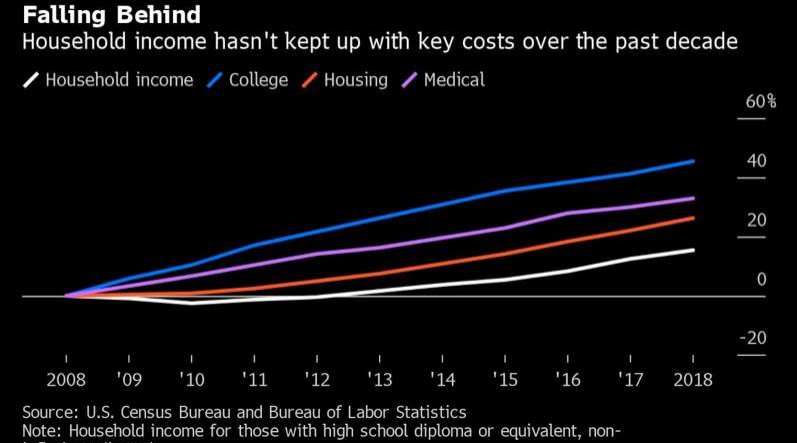
По последним имеющимся данным Бюро переписи населения США, в течение десяти лет начиная с 2008 года, средние доходы домашних хозяйств, для лиц с дипломом средней школы выросли примерно на 15%, до 46 000$. В то же время цены на жилье выросли на 26%, медицинское обслуживание на 33%, а расходы на колледж на целых 45%.
Чтобы не отставать, американцы брали микрокредиты для оплаты разных мелких покупок и оплаты счетов. Много, очень много. Микрокредиты, а также ипотека, авто, кредитные карты и студенческие долги, все это неуклонно разрасталось на протяжении всего периода.
Суммы от 100$ до 10 000$ или более, стали настолько популярны, что многие альтернативные кредитные организации вскоре начали получать основную часть их доходов от потребительского кредитования под трехзначные проценты (от 34% до 155 ... 250% годовых).
Однако этот сдвиг привел к серьезным последствиям для заемщиков. Изменив способы погашения клиентами своих долгов, кредиторы субстандартных кредитов нашли дыры в законах, направленных на предотвращение попадания семей в долговые ловушки, построенные на непомерных сборах и бесконечных продлениях. В итоге оказалось, что непогашенные потребительские кредиты в среднем составили 2 123 $ во втором квартале при процентных ставках от 34% до 155% годовых, против 420 $ для обычных долгов на кредитных картах.
“К тому времени, когда люди становятся нашими клиентами, они могут попасть в аварию на своем авто, столкнутся с медицинскими счетами или потерей работы, что лишает их способности получать нормальные формы кредита”, - сказал Джонатан Уолкер, возглавляющий исследовательский центр Elevate, который анализирует привычки заимствования более чем 150 миллионов американцев без основных кредитных баллов. Без этих балов обычный кредит в нормальном банке получить проблематично.
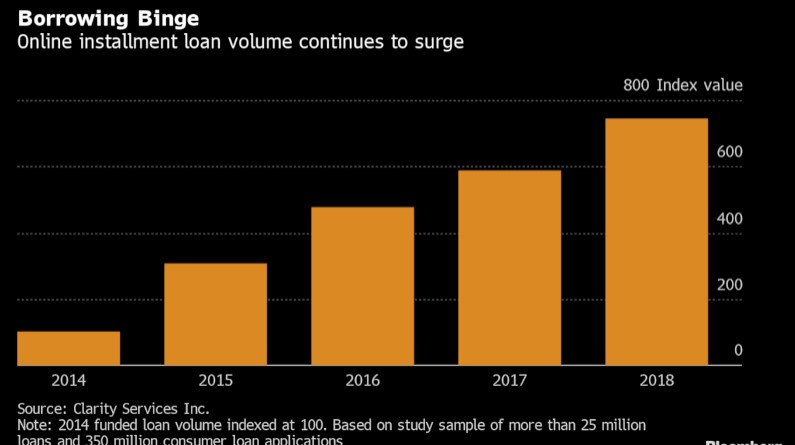
Рост индекса задолженности. Базовый уровень - 100 в 2014 году, это 25 миллионов кредитов и 350 миллионов заявок на потребительский кредит.
Средний онлайн-клиент Elevate с рассрочкой платежа по субстандартному кредиту имеет годовой доход около 52 000$. Около 80% из них учились в колледже и 30% из них владеют домом. Более 10% основной клиентской базы компании составляет имеют доход 100 000$ в год.
Годовая выручка, компании микрокредитования, Elevate выросла примерно на 1 000% за пять лет, в то время как ее конкурент в этой же области, Enova, показала рост на 46%.
Основная часть их роста была подпитана средним классом.
Около 45% онлайн-заемщиков с рассрочкой платежей в 2018 году сообщили о годовом доходе свыше 40 000$, согласно данным компании Experian Plc unit Clarity Services, основанным на выборке исследования из более чем 350 миллионов заявок на потребительские кредиты и 25 миллионов кредитов за этот период. Примерно 15% имеют годовой доход от 50 000$ до 60 000$, и около 13% имеют доходы выше 60 000$.
Для Тиффани, личного адвоката по банкротству в Уилмингтоне, штат Делавэр, растущая зависимость средней Америки от кредита вызвала заметный сдвиг в типах клиентов, которые приходят к ней. “Когда я только начинала, большинство заявок было из низшего класса, но теперь у меня есть люди, которые относятся к среднему классу и верхнему сегменту среднего класса, и долги становятся все больше”, - сказала адвокат, которая имеет практику по бнкротствам уже больше двух десятилетий, - " и как правило, должники имеют более одного из этих грабительских кредитов”.
Комментарий автора:
Интересный момент связанный с кредитованием. Во время недавней остановке госаппарата во времена бодания Трампа за бюджет на строительство стены, министр торговли США Уилбур Росс публично недоумевал, почему федеральные работники у которых проблемы с деньгами просто "не взяли кредит".
Это напоминает Марию-Антуанетту - «Если у них нет хлеба, пусть едят пирожные!» Источник