Металлургия 2026: куда идет российская сталь?
На трассе будущей высокоскоростной магистрали Москва — Санкт-Петербург завершена сварка 800-метровых рельсовых плетей. Казалось бы, рядовое событие на одной из главных строек страны. Но за этими метрами стали стоит куда более важный процесс: российская металлургия меняет саму свою философию.
Вместо привычной гонки за валовыми тоннами отрасль переходит в режим так называемого «точного попадания». Крупнейшие холдинги направляют сотни миллиардов рублей не на то, чтобы производить больше, а на то, чтобы производить иначе — под конкретную задачу, под конкретный мост, под конкретный поезд, идущий со скоростью 400 километров в час.
Куда сегодня идёт российская сталь? Какие проекты формируют спрос и почему для инвестора важнее не объём выплавки, а химический состав одного конкретного рельса? Об этом — в статье B2B Global.
Начнем с того, кто сегодня задает тон. Основной потребитель стали в России — строительная отрасль. На нее приходится порядка 75% всего внутреннего спроса. Но структура этого спроса кардинально изменилась.
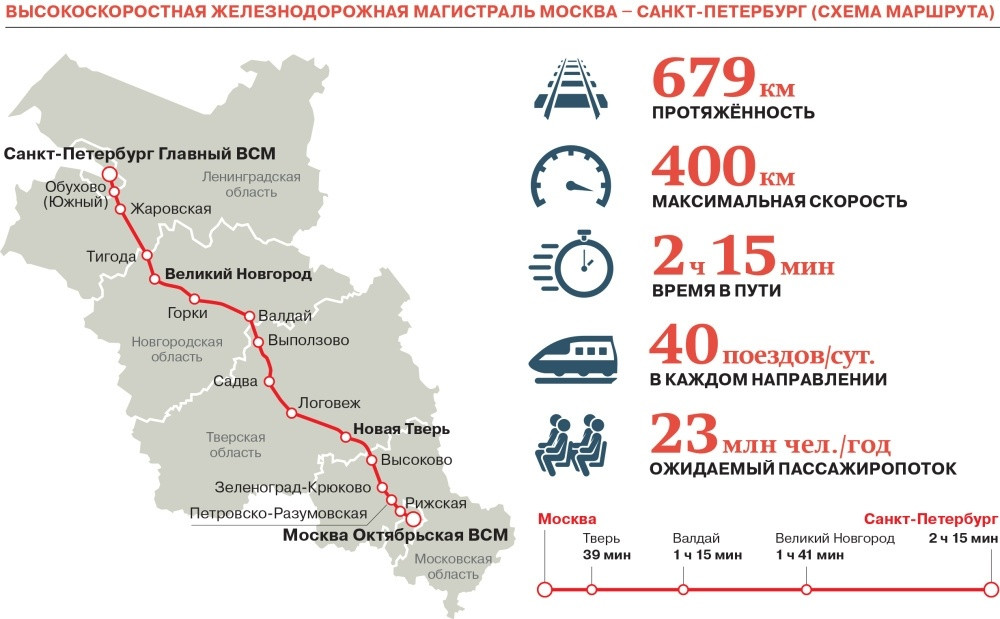
И вернемся к самому яркому примеру, громкому проекту страны — высокоскоростной магистрали Москва — Санкт-Петербург.
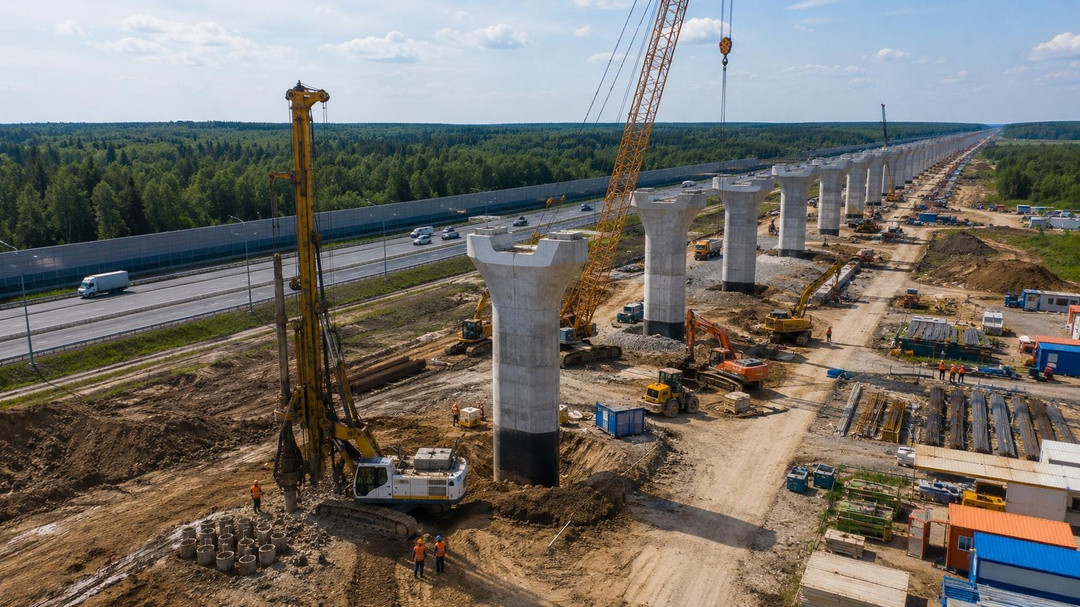
По данным Инфоцентра ВСМ, для этой магистрали требуется свыше 160 тысяч тонн рельсов. И это не обычный металл. Уже поставлено 88 тысяч тонн рельсов уникальной марки ДТ350ВС400. Они разработаны совместно с РЖД, рассчитаны на суровые морозы до минус 60 градусов и предназначены для движения составов на скоростях до 400 километров в час.
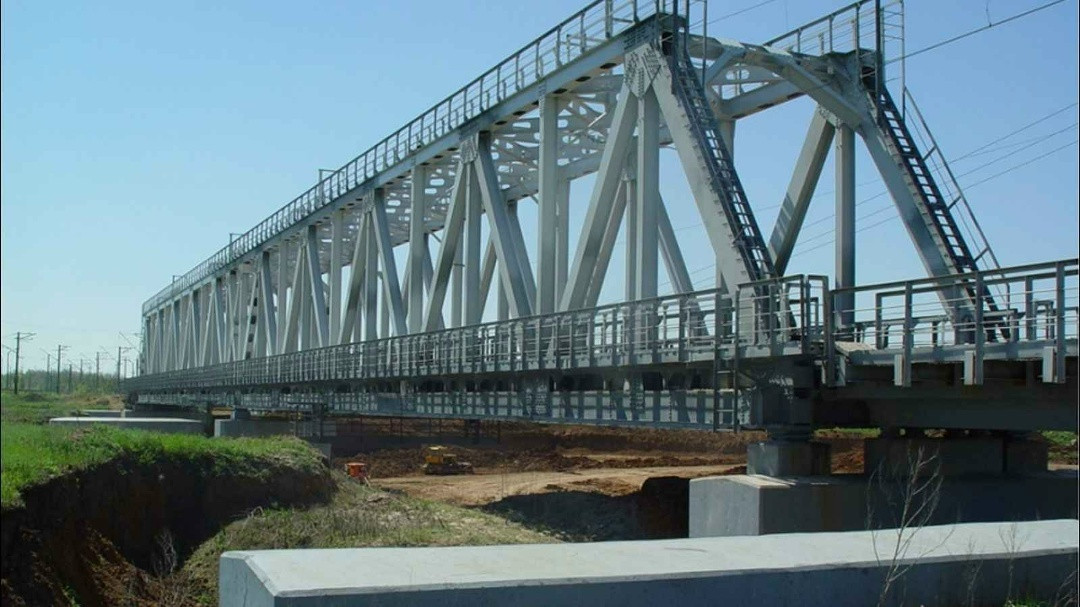
Параллельно формируется инфраструктура для так называемого безбалластного пути. На участке крупнейшей железнодорожной эстакады длиной более 14 километров к августу 2026 года уже смонтировано 234 опоры, погружено более 2300 буронабивных свай. Всего по проекту предусмотрено 239 мостов и эстакад, а это — более миллиона свай. В октябре на одном из участков завершена сварка рельсовых плетей длиной 800 метров. В этой цепочке поставок задействовано порядка 150 российских предприятий. Это и есть тот самый «длинный» спрос, который дает металлургам предсказуемую загрузку на годы вперед.
Но не только ВСМ. Судостроение и нефтегазовый сектор требуют крупноформатного проката. Листы шириной до 4,5 метров и длиной до 24 метров позволяют формировать гигантские секции корпусов судов с минимальным количеством сварных швов. Это повышает прочность и снижает трудоемкость сборки.
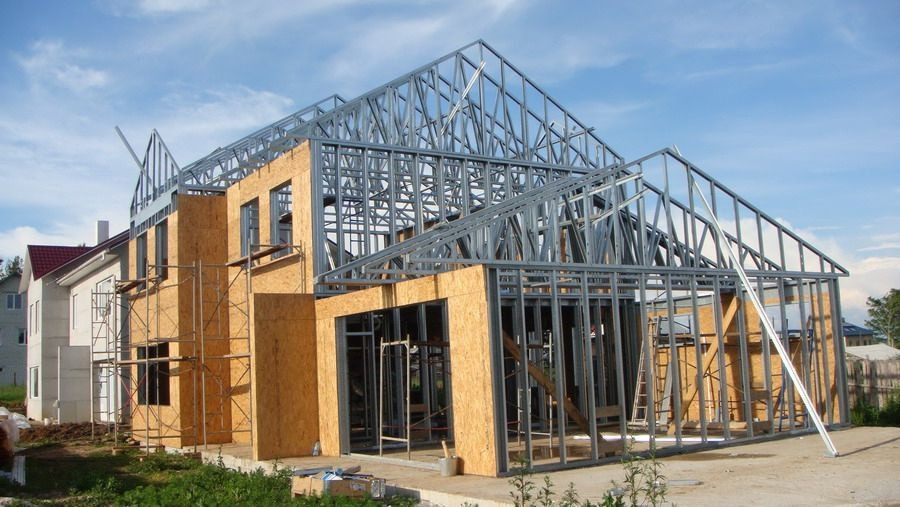
А в гражданском строительстве происходит настоящая революция. Растет спрос на легкие стальные тонкостенные конструкции — ЛСТК. Из них быстро возводят школы, ФАПы, склады и логистические центры. Более того, с сентября 2026 года вступили в силу обновленные требования по огнестойкости, которые официально допускают применение ЛСТК в капитальном строительстве. Это открывает для металлургов огромный новый рынок.
Ответ металлургов: миллиарды на точность и экологию
Как на этот запрос отвечают сами металлурги? Они инвестируют миллиарды. Но не в экстенсивное расширение, а в глубину, точность и экологию.
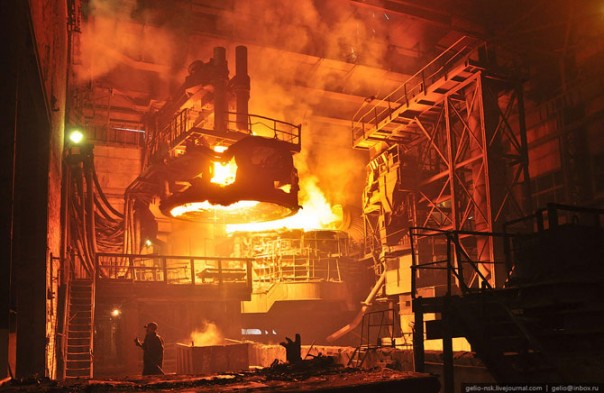
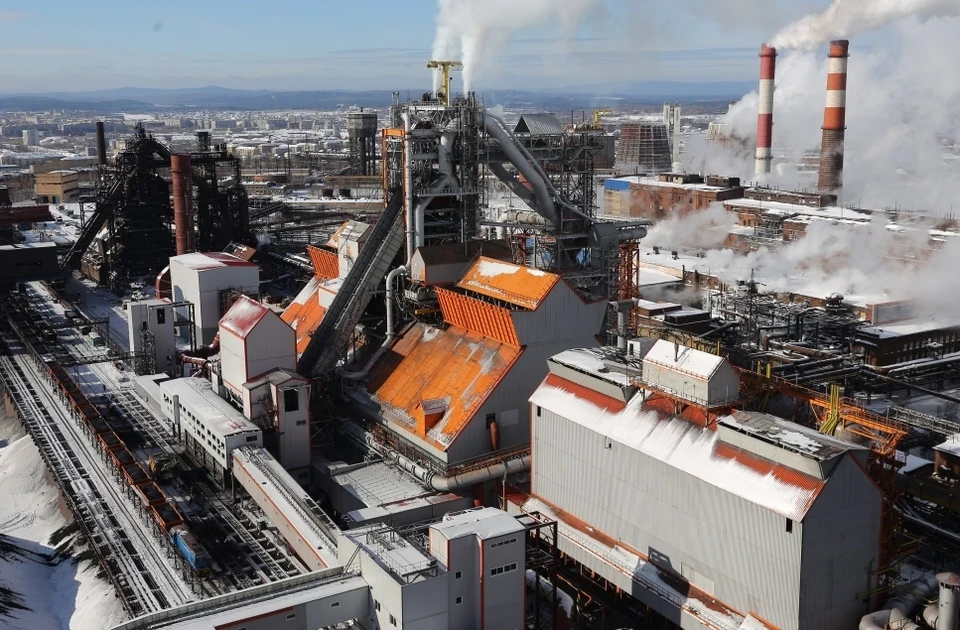
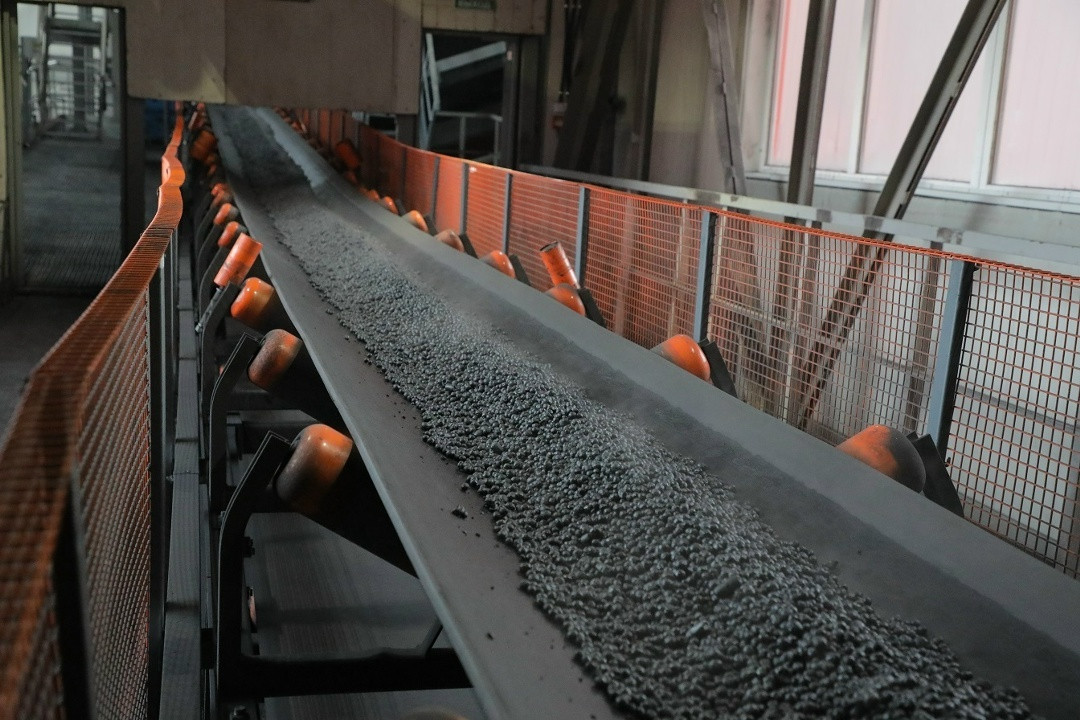
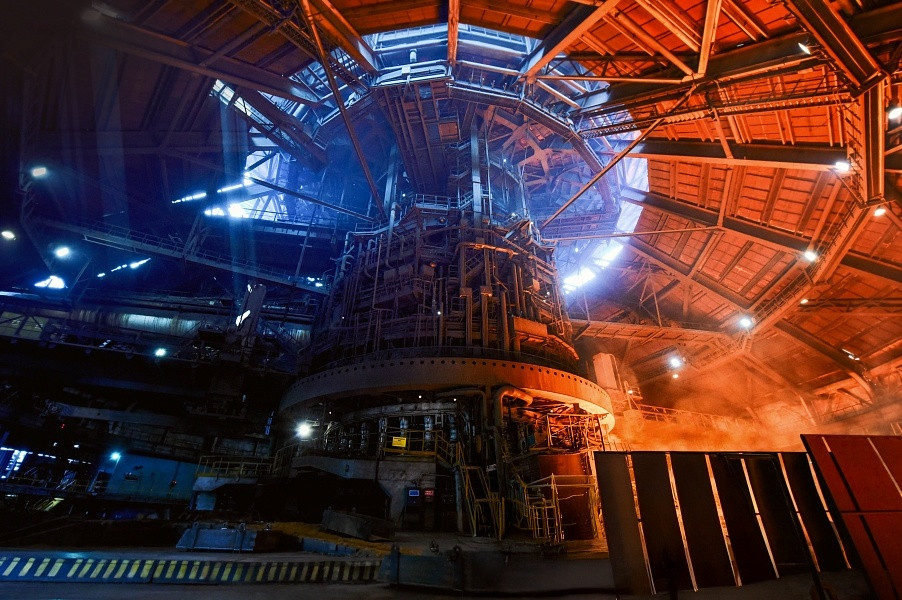
Взглянем на Череповец. На «Северстали» сейчас выходит на проектную мощность комплекс по производству железорудных окатышей. Инвестиции колоссальные — 116 миллиардов рублей, мощность — 10 миллионов тонн в год. Зачем это нужно? Окатыши — это прочные шарики из руды, которые обеспечивают стабильную работу доменных печей. Они снижают расход кокса и, что критически важно, уменьшают выбросы CO2. Сырье подается с Яковлевского и Оленегорского ГОКов, цикл замыкается внутри группы. Плюс «Северсталь» активно развивает «зеленую» энергетику — ветряные и солнечные станции для собственных нужд.
В Липецке НЛМК делает ставку на то, чтобы сталь служила дольше и была умнее. Завершается проект линии по производству проката с полимерным покрытием. Инвестиции — 15 миллиардов рублей. По сути, это «броня» от ржавчины для фасадов и кровель. Параллельно за 20 миллиардов рублей модернизировано доменное производство: внедрены цифровые системы управления. Меньше дыма, выше точность, стабильное качество чугуна.
На «Магнитке» — ММК — фокус на сортаменте и экологии. За 12 миллиардов рублей запускается новый прокатный стан для спецсортов. Он позволит выпускать высокопрочные стали для мостов, нефтегаза и сложного машиностроения. А еще 8 миллиардов рублей вложено в улавливание побочных газов. Для инвестора это сигнал: ESG-факторы сегодня — не просто репутация, а экономический инструмент. «Зеленый» металл дает доступ к льготам и победам в крупнейших инфраструктурных тендерах.
Региональная карта: от Балаково до Дальнего Востока
Но карта российских металлургических проектов не ограничивается классическими центрами.
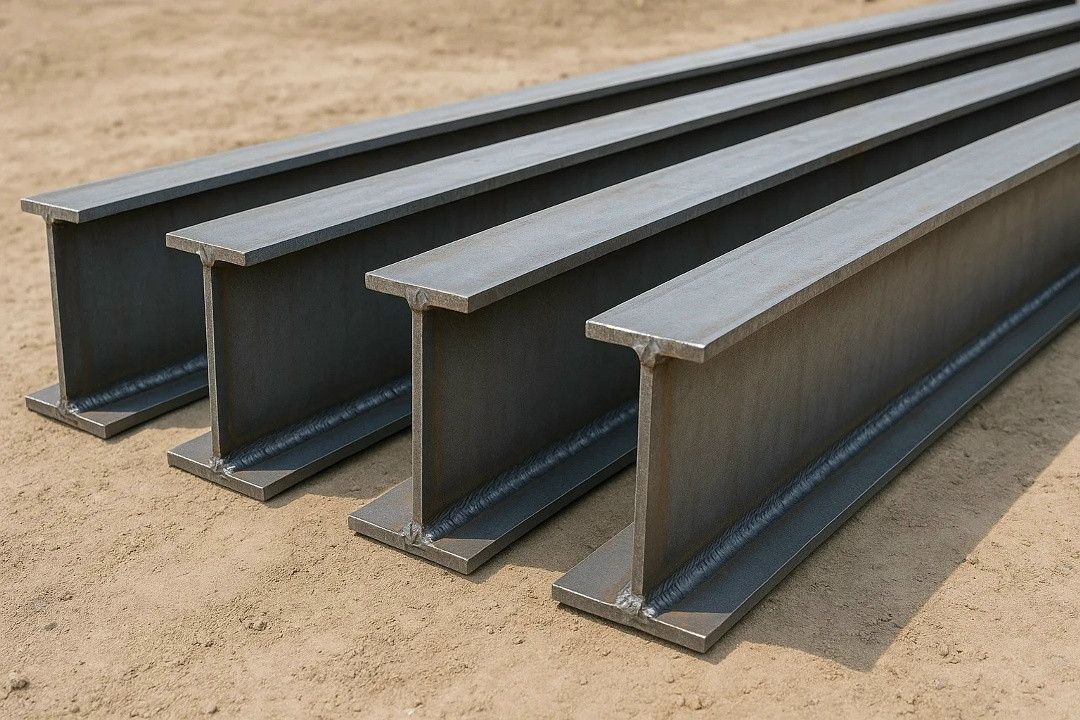
В Саратовской области, в Балаково, при поддержке государства и ВЭБ.РФ реализуется проект «Новосталь-М». Вложения — 88 миллиардов рублей. Создается универсальный прокатный стан. До конца 2026 года здесь планируют запустить производство двутавра — прочной балки в форме буквы «Н», без которой не обходится ни одна крупная стройка. Также в линейке сверхдлинные рельсы и хребтовые балки для железнодорожных платформ.
На Дальнем Востоке, в Приморье, рядом с судостроительным комплексом «Звезда», возводится Приморский металлургический завод. Ввод намечен на 2029 год. Мощность — 1,5 миллиона тонн листов в год. Это производство, заточенное исключительно под нужды судостроителей и прокладку магистральных трубопроводов.
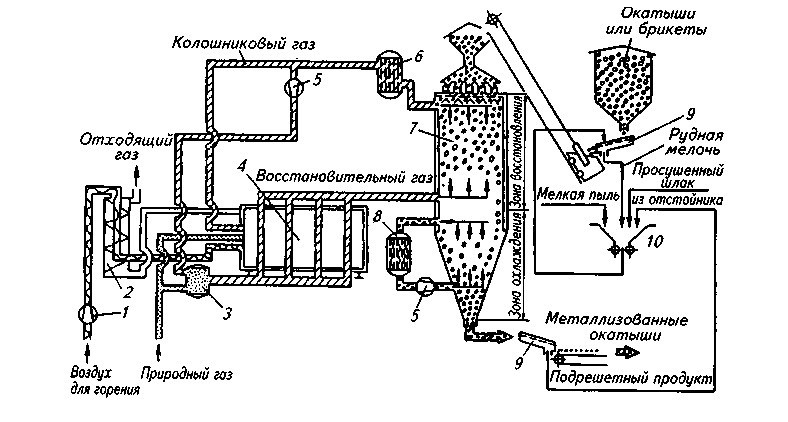
А на Южном Урале, в кластере «Смарт Элемент» близ Южноуральска, реализуется пилотная линия по технологии прямого восстановления железа. Это шанс уйти от классических доменных печей, отказаться от коксующегося угля и сделать производство по-настоящему экологичным. Проект идет в партнерстве с китайскими компаниями, что позволяет разделить технические риски и ускорить освоение технологии.
Есть и точечные, ювелирные проекты. В Туле на «Тулачермете» после капремонта в мае 2026 года введена в эксплуатацию домна, что дало плюс 20% к выплавке чугуна — это надежная база для внутреннего рынка. А в Санкт-Петербурге «Петросталь» до 2030 года вложит 2,5 миллиарда рублей в спецстали для авиации, вертолетов и медицинской техники.
Экспорт, импорт и макроэкономика: взгляд инвестора
Что происходит на границах? Экспортная картина имеет свою специфику. За границу, преимущественно в Азию и на Ближний Восток, мы часто отправляем не готовую продукцию высокого передела, а полуфабрикаты — чушки и слябы. Это как продавать не мебель, а доски: добавленная стоимость ниже, но это обеспечивает стабильный валютный денежный поток.
При этом внутри страны, в узких сегментах, где нужна особая точность и уникальные допуски, импорт сложного оборудования и отдельных видов спецсталей пока сохраняется. Это индикатор для инвесторов: спрос на высоко-маржинальную продукцию есть, и ниши для импортозамещения еще свободны.
Каков же главный вывод для инвестора и аналитика по итогам 2026 года?
По итогам прошлого, 2025 года, внутренний спрос на сталь снизился примерно на 14%. Причина — жесткая денежно-кредитная политика и замедление темпов жилищного строительства. Отрасль компенсировала это переориентацией экспорта и работой на гос-инфраструктуру.
Сегодня главный триггер для инвестиционной активности — ключевая ставка Центрального банка. Ее уровень напрямую диктует экономику длинных проектов. Снижение ставки станет главным катализатором для ускорения инвестпрограмм и роста заказов.
Ключевой тренд 2026 года — переход от «производства ради объемов» к производству «под задачу». Успешность проекта определяется не тоннажем, а способностью точно соответствовать химическому составу, толщине и классу прочности.
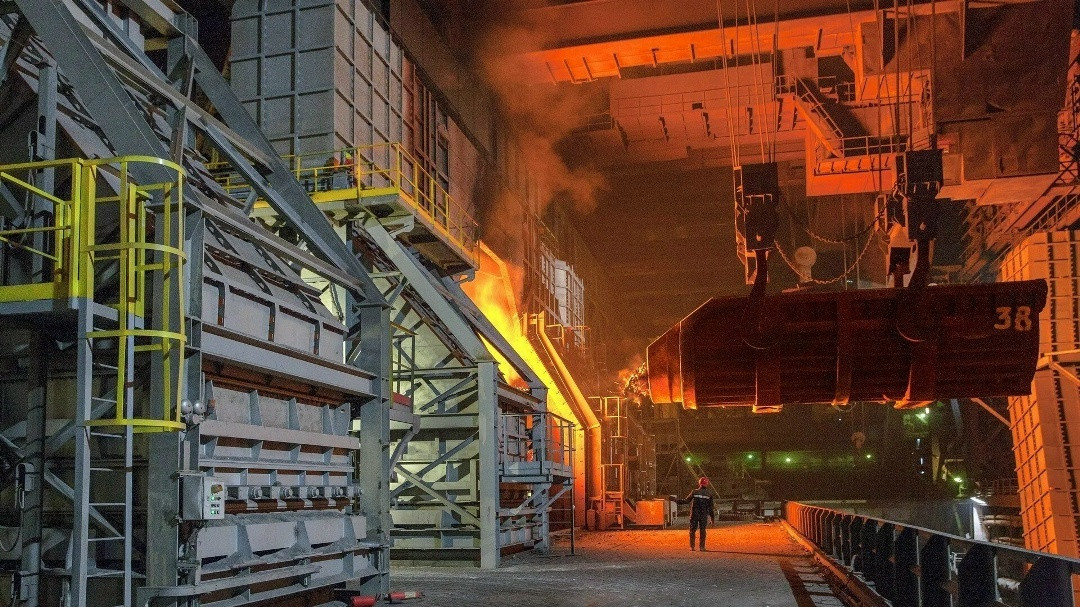
Главный вызов для отрасли прямо сейчас — найти хрупкий баланс между спросом со стороны стройки и доступностью кредитных ресурсов для самих металлургов. Выигрывают те холдинги, кто делает ставку не на строительство с нуля, а на технологическую модернизацию, выпуск продукции с высокой добавленной стоимостью и снижение углеродного следа.
Российская сталь образца 2026 года — это уже не вопрос «сколько мы можем произвести». Это вопрос «насколько долго, безопасно и экологично это прослужит». И именно этот бескомпромиссный переход от количества к качеству, подкрепленный реальными сотнями миллиардов рублей инвестиций в «зеленые» технологии и глубокую переработку, становится главным драйвером стоимости. Это сигнал рынка: выигрывают те, кто готов вкладываться не в прошлое промышленности, а в её технологический суверенитет и будущее.
Источник
Новостной сайт E-News.su | E-News.pro. Используя материалы, размещайте обратную ссылку.
Если заметили ошибку, выделите фрагмент текста и нажмите Ctrl+Enter