Предлагаю вашему вниманию обзор нескольких косвенных показателей на 31.12.2021, которые, на мой взгляд, помогают оценить вектор развития экономики. В этом обзоре продолжаю дополнительно сравнивать динамику показателей 2021 года с 2019-м, поскольку сравнение с 2020-м, очевидно, даст эффект низкой базы.
Сразу необходимо оговориться, что косвенные индикаторы имеют много «шума». Например, рост продаж автомобилей может быть связан с увеличением закредитованности или предоставлением государственных субсидий, а не увеличением благосостояния населения; снижение роста новых предприятий – со сложностями проведения налоговых «оптимизаций», а не ухудшением условий ведения бизнеса; снижение электрогенерации – с теплой зимой, а не падением промышленного производства. Поэтому однозначно говорить о состоянии экономики только по одному показателю – не корректно. Однако целая их совокупность, каждый из которых отражает ту или иную сторону деятельности экономических субъектов, может показать общее направление развития страны.
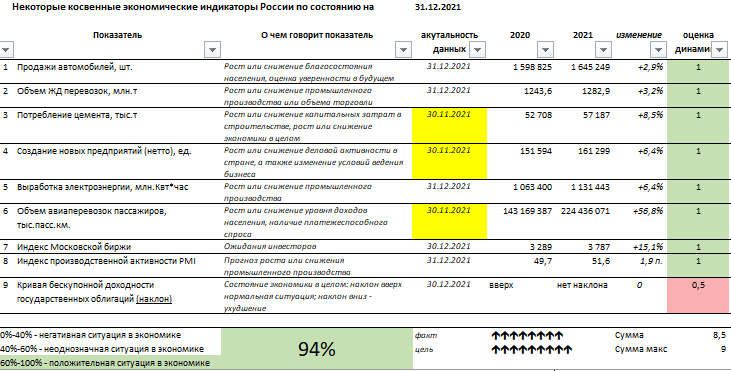
За 2021-й год из девяти показателей 8 имеют положительную оценку. Изменился наклон кривой бескупонной доходности государственных облигаций. Сумма баллов составила 8,5 из 9 или 94%. Практический идеальный вариант)) Очевидный результат за счет эффекта низкой базы. Поэтому бегло просматриваем таблицу и смотрим динамику показателей по сравнению с 2019 годом.
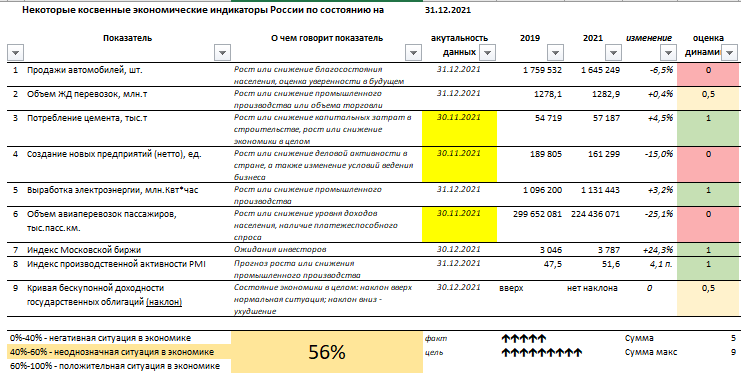
Если сравнивать 2021 год с 2019-м еще «докарантинным» годом, то оценка 2020-го составит 56%, что является неоднозначным показателем. Из физических показателей подвели только продажи автомобилей (-6,5%) (авиаперевозки оставляем за скобками по понятным причинам). ЖД перевозки немного выросли, а потребление цемента увеличилось на 4,5%.
Оценка по сравнению с 9 месяцами 2021 года лучше на 6 п.п.
1. Продажи легковых автомобилей
Повышение благосостояния потребителей показывает динамика продаж товаров длительного пользования. Одним из ярких примеров такого вида товара является автомобиль. Кроме того, для совершения «дорогих» приобретений покупатель должен быть уверен «в завтрашнем дне». Поэтому изменение динамики продаж автомобилей также может характеризовать и потребительскую уверенность.
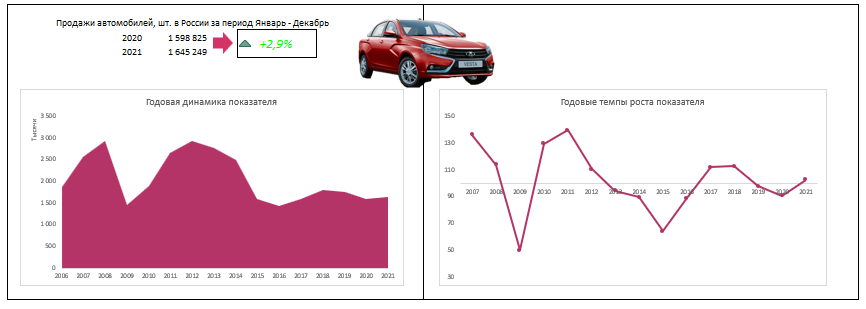
Продажи легковых автомобилей и легкого коммерческого транспорта в России за период Январь-Декабрь 2021 года составили 1645,2 тыс. машин. Это больше, чем продажи за тот же период год назад на 2,9%. Максимальные продажи за Январь-Декабрь за период с 2006 года наблюдались в 2012 году в размере 2934,5 тыс. машин. Это на 78% больше, чем в рассматриваемом периоде.
Оценка индикатора: 1 (изменение более +1%)
Как отмечают в АЕБ, общий положительный результат обусловлен низкой базой в месяцы локдауна 2020 года. А бОльшую часть прошлого года рынок показывал отрицательную динамику вследствие негативного влияния глобальных факторов, таких как дефицит электронных компонентов, проблемы с логистикой, разрыв цепочек поставок, рост стоимости материалов и т.д. Исходя из того, что все негативные факторы не будут устранены в течение основной части 2022 года, в АЕБ прогнозируют рост российского авторынка в 2022 году до 1 млн 722 тыс. легковых и легких коммерческих автомобилей.
Согласно прогнозу ассоциации на 2021 год, в России должно было быть продано 1 млн 756 тыс. легковых и легких коммерческих автомобилей, однако факт оказался на 6% меньше.
2. Объем железнодорожных перевозок
Грузооборот железнодорожного транспорта — один из важнейших оперативных индикаторов экономической активности в реальном секторе. Груз, который сегодня перевозится железной дорогой, завтра станет или сырьем для производства, или товаром для продаж. Поэтому рост погрузки на железнодорожном транспорте может считаться индикатором изменения промышленного производства или объема торговли, а значит, и изменения финансовых показателей предприятий в будущем.
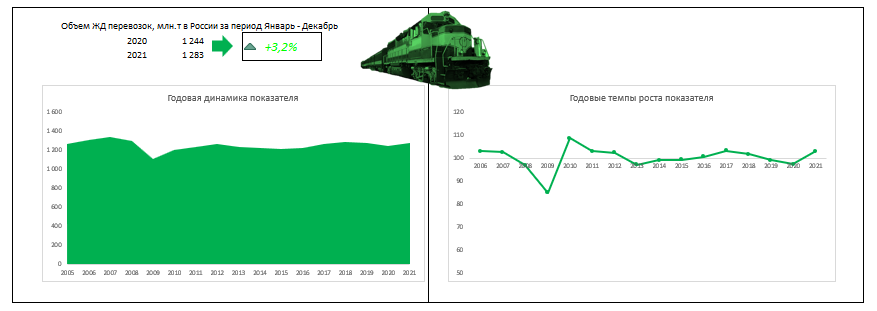
Объем железнодорожных перевозок в России за период Январь-Декабрь 2021 года составил 1282,9 млн.тонн. Это больше, чем объем перевозок за тот же период год назад на 3,2%. Максимальный объем перевезенных грузов за Январь-Декабрь за период с 2005 года наблюдался в 2007 году в размере 1344,2 млн.тонн. Это на 5% больше, чем в рассматриваемом периоде.
Оценка индикатора: 1 (изменение более +1%)
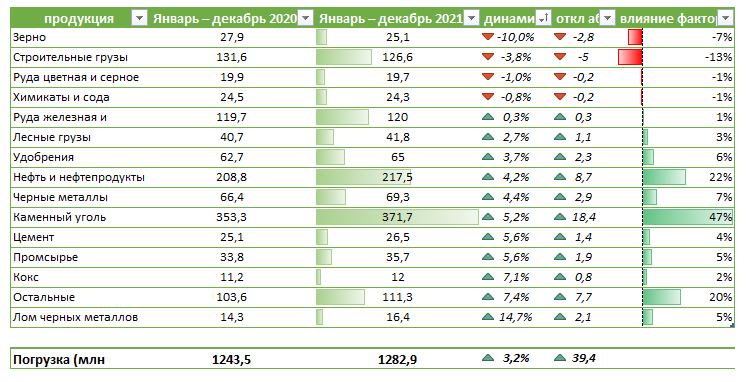
Наибольшее падение произошло по категориям "Зерно" (-10,0%) и "Строительные грузы" (-3,8%).
Наибольший рост зафиксирован по категориям "Лом черных металлов" (14,7%), "Остальные" (7,4%), "Кокс" (7,1%), "Промсырье" и "Цемент" (5,6%).
При этом наибольшее влияние на структуру погрузки оказало изменение по строительным грузам (со знаком минус) и каменный уголь, нефть/нефтепродукты и остальные грузы (со знаком плюс).
Основными драйверами роста остаются лом чёрных металлов, уголь и нефтеналивные грузы. Участники рынка прогнозируют сохранение наметившейся тенденции минимум до начала весны.
Эти виды грузов из года в год демонстрируют рост погрузки, отметил советник генерального директора ООО «БалтТрансСервис» Владимир Прокофьев. Из-за высокого спроса металлурги стали выпускать больше продукции. И спрос сохраняется, даже несмотря на рост цен в отрасли. Значительно увеличилась экономическая активность Китая, и страна начала приобретать больше металла.
«Кроме того, учитывая рост цен на газ, на протяжении всего года наблюдается большой прирост погрузки нефти и нефтепродуктов. Такого спроса на мазут, как в прошлом году, не было последние несколько лет. Раньше наблюдалось ослабление потребления, теперь мазут стал востребован из-за высокой стоимости газа. В целом до апреля тенденция роста погрузки металла, нефти и угля сохранится и востребованность этой продукции будет высокая», – пояснил «Гудку» Владимир Прокофьев.
Помимо вышеперечисленной номенклатуры, рост погрузки продемонстрировали минерально-строительные грузы и чёрные металлы. Увеличение показателей связано с растущими объёмами жилищного и инфраструктурного строительства.
В ближайшей перспективе ожидается сохранение высокого уровня поставок угля, наращивания перевозок нефти и нефтепродуктов. В связи с продолжением реализации инфраструктурных проектов сохранит активность и строительный сектор, из-за чего погрузка минерально-строительных грузов и чёрных металлов может быть выше показателей 2021 года. Кроме того, отмена экспортной пошлины на чёрные металлы и ожидаемый в феврале-марте разворот тренда на внешних рынках улучшит ситуацию в сегменте.
3. Потребление цемента
Потребление цемента характеризует состояние строительной отрасли, которая является достаточно капиталоемкой. Также в ней задействовано значительное количество рабочей силы. Тесная связь с другими отраслями экономики позволяет отметить мультипликативный эффект строительной деятельности. Динамику объёмов строительства можно считать одним из ключевых показателей социально-экономического развития государства в целом.
На 15.01.2022 имеются только данные по ноябрь.
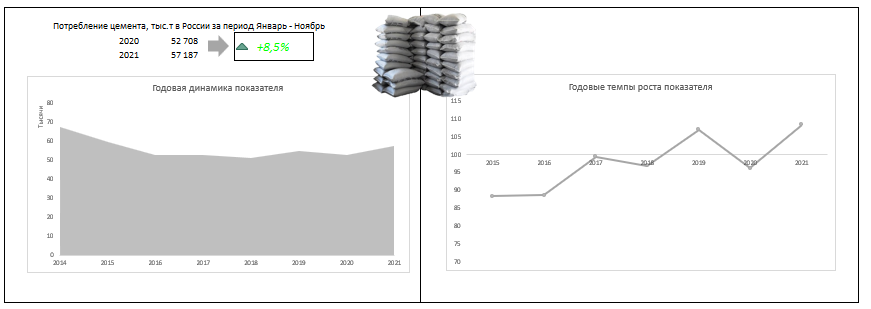
Объем потребления цемента в России за период Январь-Ноябрь 2021 года составил 57,2 млн.тонн. Это больше, чем объем потребления за тот же период год назад на 8,5%. Максимальный объем потребления цемента за Январь-Ноябрь за период с 2014 года наблюдался в 2014 году в размере 67,4 млн.тонн. Это на 18% больше, чем в рассматриваемом периоде.
Оценка индикатора: 1 (изменение более +1%)
Наряду с прогнозируемым Правительством РФ ростом в строительной отрасли в 2021 г. на 3%, рост рынка цемента может составить 5% и более к уровню 2020 года. В среднесрочной и долгосрочной перспективах положительными факторами для отрасли станут антикризисные мероприятия Правительства России и региональных властей, пакеты поддержки экономики, системообразующих предприятий и населения, а также реновация жилого фонда, реализация проектов комплексного освоения территорий, увеличение доли строительства цементобетонных дорог, выполнение национального проекта «Жильё и городская среда», реализация социальных инициатив Президента России В.В. Путина.
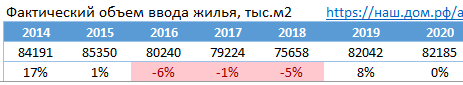
По итогам 2021г. прогнозируется увеличение объемов ввода жилья к прошлому году (по данным за ноябрь рост составляет +25%). Показатель ввода жилья сокращался с 2016 по 2018 год, в 2019 году падение прекратилось (+8%), однако в 2020 году положительная тенденция не продолжилась из-за COVID-проблем.
Объем работ, выполненных по виду деятельности «Строительство», по итогам января-ноября 2021 года находится на 5,5% выше уровня предыдущего года. В денежном выражении объем работ за январь-ноябрь вырос на 480 млрд руб.
4. Создание новых предприятий (нетто), ед.
Соотношение между созданными и ликвидированными предприятиями можно считать характеристикой предпринимательской уверенности и условий ведения бизнеса. Если число открывшихся предприятий превышает количество закрывшихся, это свидетельствует об экономическом росте и о том, что ситуация в стране благоприятна для бизнеса, а изменение показателя во времени – их дальнейшие тенденции.
На 15.01.2022 имеются только данные по ноябрь.
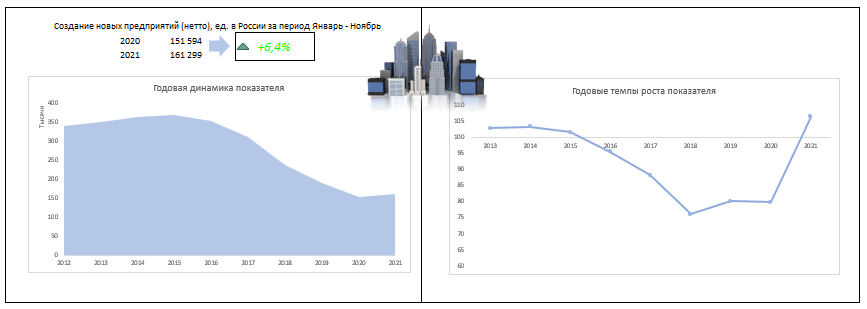
Нетто-количество новых компаний в России за период Январь-Ноябрь 2021 года составило 161,3 тыс.ед. (создано 216 161 юридических лиц, ликвидировано – 54 862, из них по процедуре банкротства 6 550). Это больше, чем количество за тот же период год назад на 6,4%. По сравнению с прошлым периодом компаний создано на 3,1% больше, ликвидировано на -5,4% меньше, а количество банкротств увеличилось на 1,2%.
Оценка индикатора: 1 (изменение более +1%).
5. Выработка электроэнергии
Выработка электроэнергии является неплохим индикатором состояния экономики. В структуре потребления электроэнергии традиционно преобладает «промышленное» электропотребление поэтому показатель косвенно характеризует динамику промышленного производства.
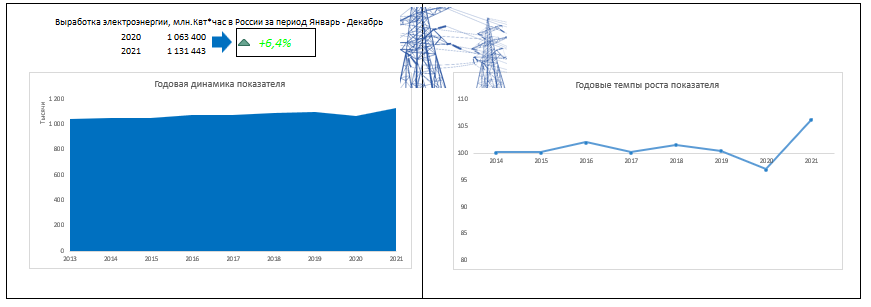
Выработка электроэнергии в России за период Январь-Декабрь 2021 года составил 1131,4 млрд.Квт*час. Это больше, чем объем выработки за тот же период год назад на 6,4%. Это максимальная выработка электроэнергии за Январь-Декабрь за период с 2013 года.
Оценка индикатора: 1 (изменение более +1%).
6. Объем авиаперевозок пассажиров
Увеличение объема авиаперевозок пассажиров связано с ростом экономической активности, а также с улучшением социальных условий жизни населения и сопутствующим ростом его располагаемых доходов, подвижности, развитием индустрии туризма, увеличением доступности воздушного транспорта. Некоторые исследования (например, Немчинов О.А., Жуков О.М. Анализ тенденций и прогнозирование динамики показателей в условиях кризисной экономики) свидетельствуют о наличии линейной зависимости между значениями пассажиропотока аэропортов и ВВП страны. Поэтому этот индикатор является хорошим показателем состояния экономики.
Понимаю, что не совсем корректно сравнивать авиаперевозки, поскольку сейчас они не отражают экономическую ситуацию из-за «ручных» ограничений. Но тем не менее оставляю его для обзора, чтобы видеть динамику изменений. Тем более, что один только этот показатель не оказывает существенное влияния на оценку.
На 15.01.2022 имеются только данные по ноябрь.
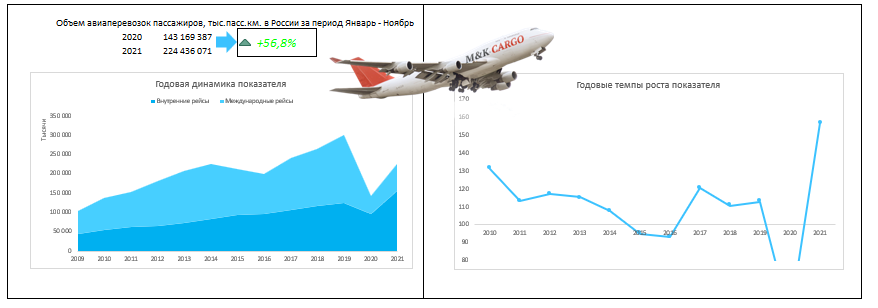
Объем авиаперевозок в России за период Январь-Ноябрь 2021 года составил 224,4 млрд.пасс.км. Это больше, чем объем авиаперевозок за тот же период год назад на 56,8%. Максимальный объем авиаперевозок за Январь-Ноябрь за период с 2009 года наблюдался в 2019 году в размере 299,7 млрд.пасс.км. Это на 34% больше, чем в рассматриваемом периоде.
Оценка индикатора: 1 (изменение более +1%)
Спрос россиян на внутренние туристические направления оказался спасительным для авиаотрасли в 2021 году в условиях все еще жестких ограничений из-за COVID-19 (+23,4% к ноябрю 2019 года, против -60,2% по международным направлениям). Динамика общего пассажиропотока по-прежнему отрицательная относительно допандемийных значений, но уже не наводит ужаса, как год назад.
Впрочем, говорить о восстановлении рентабельности авиаперевозок не приходится: высокодоходные зарубежные направления по большей части остались недоступными (перевозки внутри РФ традиционно низкорентабельны либо вовсе убыточный), емкости рынка в целом превышают спрос, а рост цен на топливо вынуждает компании вновь просить господдержки.
7. Индекс Московской биржи
По сути, Индекс Московской биржи говорит об ожиданиях инвесторов. Если они предполагают, что компании начнут приносить больше прибыли, то и индексы повышаются. Индекс, как правило, начинает рост задолго до того, как происходит реальный рост доходов компаний. Таким образом, опираясь на индекс, можно делать обобщенные выводы о будущем состоянии дел в экономике. Кроме того, если при этом доходность государственных облигаций со сроком погашения до одного года больше, чем изменение индекса ММВБ (т.е. доходность по акциям меньше, чем доходность по гос.облигациям), это говорит о негативных процессах в экономике.
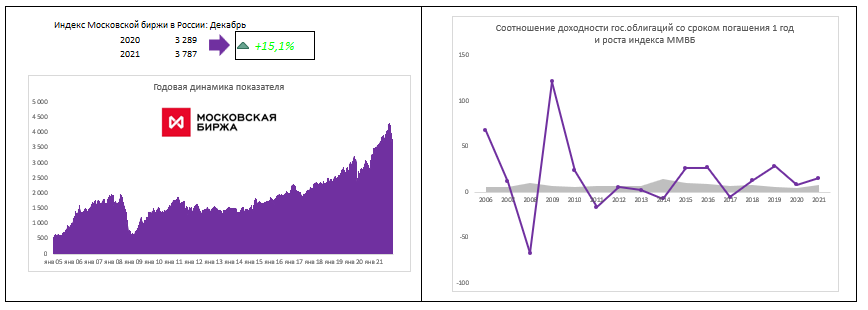
Индекс Московской биржи на 30.12.2021 составил 3787 пунктов. Это больше, чем индекс на конец того же месяца год назад на 15,1%. Это максимальная величина индекса.
При этом доходность государственных облигаций со сроком погашения до одного года составила 8,18%, что меньше, чем изменение индекса ММВБ, т.е. доходность по акциям больше, чем доходность по гос.облигациям. Это в свою очередь говорит о позитивных процессах в экономике.
Оценка индикатора: 1 (изменение более +1%)
6. Индекс PMI
Индекс рассчитывается на основе опроса менеджеров (purchasing managers), которые по каждому вопросу отвечают: ситуация ухудшается или улучшается. Оцениваются новые заказы, занятость, закупочные цены и складские запасы. Нулевое значение индекса приведено к уровню 50. Если количество пессимистов и оптимистов равно, то индекс составит 50. Если больше тех, кто видит ухудшение, то значение индекса будет меньше 50 и наоборот.
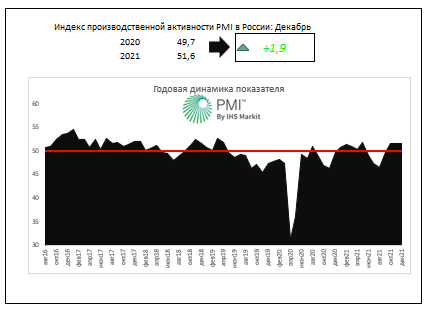
Индекс производственной активности PMI на 31.12.2021 составил 51,6 пунктов. Это больше, чем индекс на конец того же месяца год назад на 1,9 пунктов. Максимальный индекс в Декабрь за период с 2016 года наблюдался в 2016 году в размере 53,7 пунктов. Это на 2,1 пунктов больше, чем в рассматриваемом периоде.
Оценка индикатора: 1 (изменение более +1 пункта).
Основные выводы из пресс-релиза «Индекс IHS Markit PMI Обрабатывающих отраслей России»:
- Умеренный рост производства и новых заказов
- Усиление инфляционного давления
- Резкое ухудшение показателей поставок
Комментируя полученный Индекс PMI обрабатывающих отраслей России, Шиан Джонс, экономист компании IHS Markit, отметила: "В российском производственном секторе к концу 2021 года наблюдался относительно устойчивый рост производства и новых заказов. При этом использование производственных мощности снова сократилось, а создание рабочих мест замедлилось.
Тем не менее, компании стремились увеличить запасы, поскольку уровень сырья и готовой продукции снова снизился, а время поставок увеличилось. Темпы роста затрат ускорились до максимальных за пять месяцев, поскольку проблемы с транспортировкой и логистикой привели к увеличению расходов поставщиков. Однако стабильный спрос позволил компаниям пережить некоторые из этих скачков затрат.
В декабре проявились риски ухудшения прогнозов, поскольку оптимизм деловых кругов в отношении будущих объемов производства снизился. Высокие случаи заражения вирусом COVID-19 и распространение варианта Omicron, наряду с растущим инфляционным давлением, вероятно, окажут влияние на внутренний и иностранный спрос клиентов, что создаст проблемы для производителей на начальных этапах 2022 года."
7. Кривая бескупонной доходности государственных облигаций (наклон)
В обычной ситуации процентные ставки по ценным бумагам с короткими сроками погашения ниже, чем по бумагам с длинными сроками, поэтому кривая доходности имеет наклон вверх (нормальная кривая). Если же краткосрочные процентные ставки начинают превышать долгосрочные и линия наклоняется вниз (инверсная кривая), то это означает ухудшение экономической ситуации в стране и ужесточение денежно-кредитной политики ЦБ.
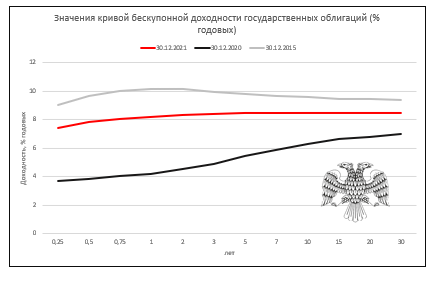
Сейчас можно наблюдать, что кривая практически прямая. Такая ситуация характерна, когда рынок ожидает негатив.
Оценка индикатора: 0,5 (нет наклона)
Источник